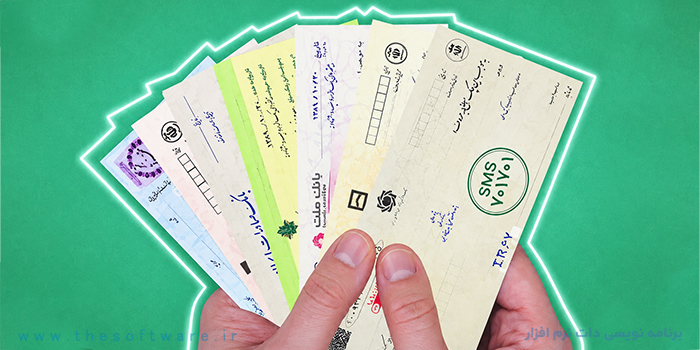
چک یکی از پرکاربردترین ابزارهای پرداخت در نظام بانکی است. چک یک سند تجاری محسوب می شود که صادرکننده با امضای آن به بانک دستور می دهد مبلغ مشخصی را از حساب خود به فرد یا سازمان دیگری پرداخت کند. به زبان ساده، چک جایگزینی امن و قابل پیگیری برای پول نقد است که باعث می شود فرآیند پرداخت سریع تر، رسمی تر و مستندتر انجام شود.
چک انواع مختلفی دارد و می توان آن را به چک هایی که توسط اشخاص صادر می شوند و چک هایی که توسط بانک صادر می شوند تقسیم کرد. همچنین چک ها شامل انواع مختلفی مانند چک عادی، چک بین بانکی، چک تضمین شده و چک تایید شده هستند.
برای شناخت بهتر چک، می توان ابتدا به تعریف آن از نظر لغوی و سپس به مفهوم عمومی و کاربردی آن پرداخت. چک یک واژه فارسی است و به نوشته ای گفته می شود که با استفاده از آن می توان پول موجود در بانک را برداشت کرد یا آن را به شخص دیگری حواله داد. چک در گذشته با نام هایی مانند قباله، حجت، منشور، عهدنامه و برات نیز شناخته می شده است.
برخلاف تصور رایج، واژه چک لزوماً یک کلمه انگلیسی نیست و نمونه هایی از این واژه با معنایی نزدیک به مفهوم امروزی آن در شعر شاعرانی مانند فردوسی و معزی نیز دیده شده است.
مطابق ماده 310 قانون تجارت:
«چک نوشته ای است که به موجب آن صادرکننده وجوهی را که نزد محال علیه دارد کلاً یا بعضاً مسترد یا به دیگری واگذار می کند.»
این تعریف ممکن است برای عموم افراد کمی دشوار باشد. به زبان ساده تر، چک یک سند تجاری است که بانک برای استرداد وجه یا اعتبار قابل استفاده و همچنین انتقال آن به اشخاص دیگر در اختیار صاحب حساب قرار می دهد.
البته برای دریافت چک باید شرایط لازم وجود داشته باشد. طبق قانون، چک باید بر روی بانک صادر شود؛ به این معنا که محال علیه چک باید بانک باشد. چک هایی که مؤسسات مالی و صندوق های قرض الحسنه صادر می کنند نیز چک محسوب می شوند، اما حمایت های قانونی مربوط به صدور چک شامل آن ها نمی شود.
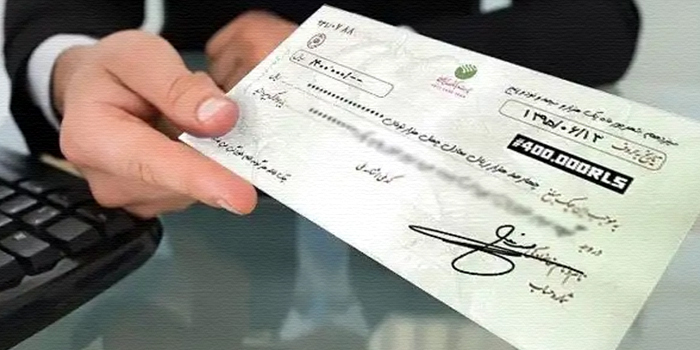
چک های بانکی انواع مختلفی دارند و معمولاً برای معاملاتی با حجم بالا مورد استفاده قرار می گیرند. آشنایی با انواع چک بانکی اهمیت زیادی دارد، به خصوص برای صاحبان کسب وکار و افرادی که قصد انجام معاملات مالی دارند.
چک ها به طور کلی به دو دسته اصلی تقسیم می شوند:
چک هایی که توسط اشخاص صادر می شوند.
چک هایی که توسط بانک صادر می شوند.
چک عادی یکی از رایج ترین انواع چک بانکی است. در این نوع چک، صاحب حساب از موجودی خود نزد بانک، چکی را در وجه شخص موردنظر یا حامل صادر می کند.
برای وصول و نقد کردن این نوع چک، باید به شعبه بانکی که چک از آن صادر شده است مراجعه کرد.
چک تایید شده یا گواهی شده تفاوت زیادی با چک عادی ندارد. مهم ترین تفاوت این دو نوع چک در این است که در چک تایید شده، بانک پرداخت مبلغ چک را تایید می کند.
به این معنا که دارنده چک تایید شده این تضمین را دارد که حتی اگر در حساب صادرکننده چک وجه کافی وجود نداشته باشد، بانک مبلغ چک را پرداخت خواهد کرد.
چک بین بانکی توسط بانک و به درخواست صاحب حساب صادر می شود. این نوع چک به صورت رمزدار و برای بانک های دیگر صادر می شود.
امکان دریافت وجه چک بین بانکی به صورت نقدی وجود ندارد و بانک صادرکننده مبلغ چک را به حساب بانکی فرد موردنظر در بانک دیگر منتقل می کند. صدور چک بین بانکی در وجه حامل ممنوع است و این چک را نمی توان به شخص دیگری منتقل کرد. پرداخت آن نیز مانند چک تضمین شده، قطعی است. امنیت چک بین بانکی بسیار بالا است؛ زیرا اطلاعاتی مانند شماره حساب و کد شعبه بانکی که فرد گیرنده در آن حساب دارد، در چک درج می شود.
چک تضمین شده یا تضمین شده رمزدار توسط بانک صادر می شود. زمانی که صاحب حساب درخواست صدور چک تضمین شده داشته باشد، بانک آن را صادر می کند. پرداخت وجه چک تضمین شده به گیرنده توسط بانک تضمین می شود و حتی در صورتی که در حساب صاحب حساب وجه کافی وجود نداشته باشد، امکان نقد کردن آن در تمامی شعب بانک صادرکننده وجود دارد. چک تضمین شده از نظر تضمین پرداخت، شباهت زیادی به چک تایید شده دارد؛ اما تفاوت اصلی آن ها در صادرکننده است. صادرکننده چک تایید شده، صاحب حساب است، در حالی که چک تضمین شده توسط بانک صادر می شود. چک تضمین شده از نظر اطمینان از پرداخت، تفاوت زیادی با پول رایج ندارد؛ زیرا وصول آن تضمین شده است.
چک مسافرتی نیز توسط بانک صادر می شود و وجه آن در شعب همان بانک یا توسط نمایندگان و کارگزاران آن بانک قابل دریافت است. چک مسافرتی می تواند جایگزین مناسبی برای حمل مقدار زیادی پول نقد باشد.
به طور کلی، چک یکی از معتبرترین و قانونی ترین اسناد تجاری است و حمایت های قانونی بیشتری نسبت به سایر اسناد تجاری دارد. در مقابل، سفته به عنوان یک سند غیرتجاری یا سند عادی شناخته می شود و در مراجع حقوقی از حمایت های قانونی خاص چک برخوردار نیست. در مجموع، تفاوت های چک و سفته و همچنین سایر اسناد تجاری در موارد مختلفی دیده می شود.
صادرکننده چک باید در تاریخ درج شده روی چک، معادل مبلغ آن را در بانک محال علیه داشته باشد. همچنین صادرکننده نباید تمام یا بخشی از وجهی را که چک بر اساس آن صادر شده است از بانک خارج کند یا دستور عدم پرداخت وجه چک را بدهد. علاوه بر این، صادرکننده نباید چک را به شکلی تنظیم کند که بانک به دلایلی مانند عدم مطابقت امضا، قلم خوردگی در متن چک، اختلاف در مندرجات چک و موارد مشابه از پرداخت وجه آن خودداری کند.
هرگاه وجه چک به یکی از دلایل ذکرشده پرداخت نشود، بانک موظف است در برگ مخصوصی، مشخصات چک و هویت و نشانی کامل صادرکننده را درج کند. بانک باید علت یا علت های عدم پرداخت چک را به طور صریح در این برگ ذکر کرده، آن را امضا و مهر کند و به دارنده چک تحویل دهد. در این برگ باید مطابقت یا عدم مطابقت امضای صادرکننده چک با نمونه امضای موجود در بانک نیز توسط بانک تایید شود. همچنین بانک موظف است برای اطلاع صادرکننده چک، نسخه دوم این برگ را فوراً به آخرین نشانی صاحب حساب که در بانک ثبت شده است ارسال کند.
طبق ماده 7 قانون صدور چک، صدور چک بلامحل می تواند با مجازات همراه باشد. این مجازات شامل موارد زیر است:
در صورتی که چک های بلامحل متعدد باشند، محکومیت بر اساس مجموع مبالغ چک های برگشتی تعیین می شود.
تبصره: این مجازات در مواردی که ثابت شود چک های بلامحل بابت معاملات نامشروع یا بهره و ربا صادر شده اند، شامل نمی شود. در غیر این صورت، میزان مجازات افزایش خواهد یافت.
موارد زیر تنها نشانه هایی هستند و نمی توان آن ها را معیار قطعی برای نقد نشدن چک دانست. این موارد درباره همه اشخاص و شرایط صدق نمی کنند، اما در صورت مشاهده آن ها بهتر است هنگام دریافت چک احتیاط بیشتری داشته باشید.
چک یکی از مهم ترین اسناد تجاری و ابزارهای پرداخت در نظام بانکی است که برای انتقال و پرداخت وجه مورد استفاده قرار می گیرد. چک ها انواع مختلفی دارند و از جمله آن ها می توان به چک عادی، چک تایید شده، چک بین بانکی، چک تضمین شده و چک مسافرتی اشاره کرد.
آشنایی با انواع چک بانکی، قوانین مربوط به چک، شرایط برگشت خوردن چک و مواردی که ممکن است باعث نقد نشدن آن شوند، اهمیت زیادی دارد.
به طور کلی، چک یکی از معتبرترین و قانونی ترین اسناد تجاری است و حمایت های قانونی از آن بیشتر از سایر اسناد تجاری است. در مقابل، سفته به عنوان یک سند غیرتجاری یا سند عادی شناخته می شود و در مراجع حقوقی حمایت های قانونی خاصی ندارد.
چک ها به دو دسته اصلی تقسیم می شوند: چک هایی که توسط اشخاص صادر می شوند و چک هایی که توسط بانک صادر می شوند.
شرح چک در سامانه صیاد به هدف انجام معامله مربوط می شود و باید شامل اطلاعات کلی باشد که هدف از تبادل مالی را مشخص کند.
برای مدیریت امور مالی و ارسال صورتحساب های الکترونیکی نیز می توانید از مالیتور استفاده کنید. مالیتور یک نرم افزار واسط برای ارسال صورتحساب ارزش افزوده به سامانه مودیان است که امکان ارسال آسان و سریع صورتحساب های الکترونیکی را فراهم می کند.
🌐 ثبت نام و شروع رایگان
📞 02182801803


