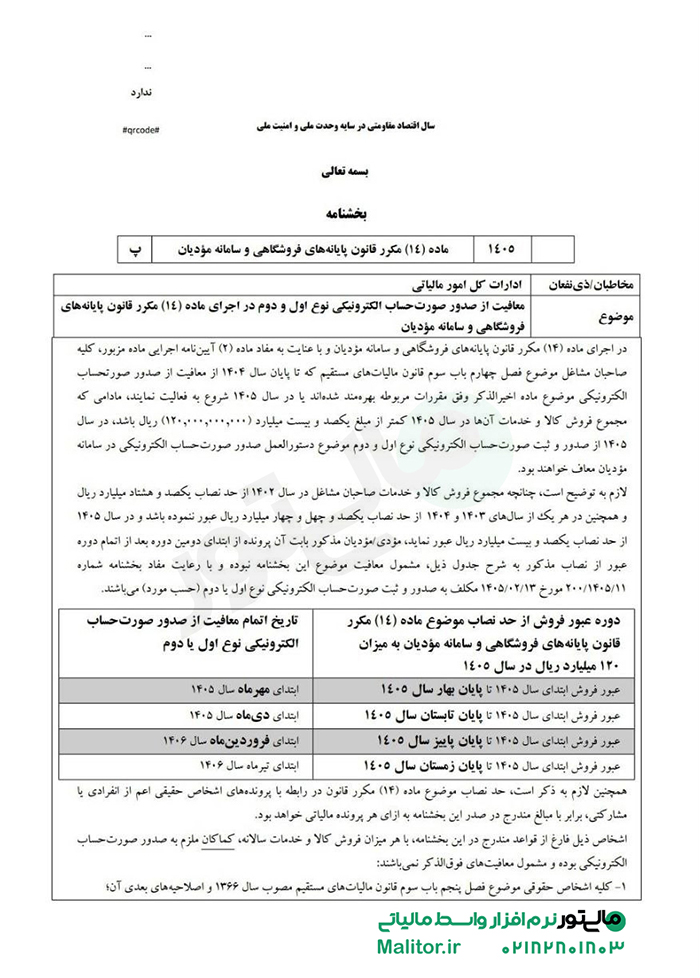
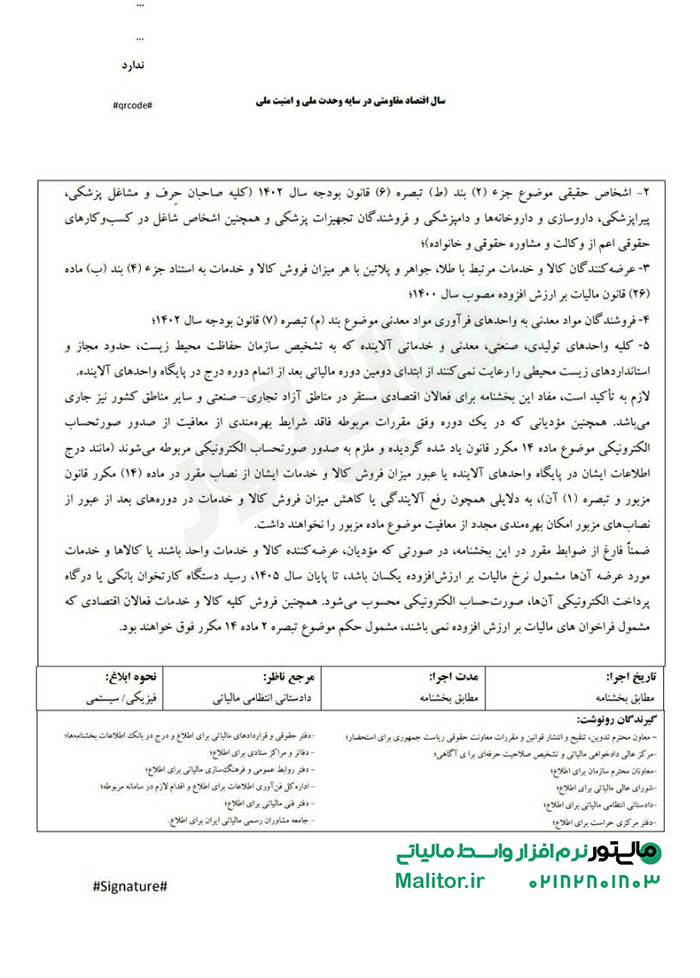
در اجرای ماده (14) مکرر قانون پایانه های فروشگاهی و سامانه مؤدیان و با عنایت به مفاد ماده (2) آیین نامه اجرایی ماده مزبور، کلیه صاحبان مشاغل موضوع فصل چهارم باب سوم قانون مالیاتهای مستقیم که تا پایان سال 1404 از معافیت از صدور صورتحساب الکترونیکی موضوع ماده اخیرالذکر وفق مقررات مربوطه بهره مند شده اند یا در سال 1405 شروع به فعالیت نمایند،
مادامی که مجموع فروش کالا و خدمات آن ها در سال 1405 کمتر از مبلغ یکصد و بیست میلیارد (120,000,000,000) ریال باشد،
در سال 1405 از صدور و ثبت صورت حساب الکترونیکی نوع اول و دوم موضوع دستورالعمل صدور صورت حساب الکترونیکی در سامانه مؤدیان معاف خواهند بود.
لازم به توضیح است، چنانچه مجموع فروش کالا و خدمات صاحبان مشاغل در سال 1402 از حد نصاب یکصد و هشتاد میلیارد ریال و همچنین در هر یک از سالهای 1403 و 1404 از حد نصاب یکصد و چهل و چهار میلیارد ریال عبور ننموده باشد و در سال 1405 از حد نصاب یکصد و بیست میلیارد ریال عبور نماید مؤدی مؤدیان مذکور بابت آن پرونده از ابتدای دومین دوره بعد از اتمام دوره عبور از نصاب مذکور به شرح جدول ذیل مشمول معافیت موضوع این بخشنامه نبوده و با رعایت مفاد بخشنامه شماره 200/1405/11 مورخ 1405/02/13 مکلف به صدور و ثبت صورت حساب الکترونیکی نوع اول یا دوم (حسب مورد) میباشند.
| دوره عبور فروش از حد نصاب | تاریخ اتمام معافیت از صدور صورتحساب الکترونیکی نوع اول یا دوم |
|---|---|
| عبور فروش از ابتدای سال 1405 تا پایان بهار 1405 | ابتدای مهرماه سال 1405 |
| عبور فروش از ابتدای سال 1405 تا پایان تابستان 1405 | ابتدای دی ماه سال 1405 |
| عبور فروش از ابتدای سال 1405 تا پایان پاییز 1405 | ابتدای فروردین ماه سال 1406 |
| عبور فروش از ابتدای سال 1405 تا پایان زمستان 1405 | ابتدای تیرماه سال 1406 |
همچنین لازم به ذکر است حد نصاب موضوع ماده (14) مکرر قانون در رابطه با پرونده های اشخاص حقیقی اعم از انفرادی یا مشارکتی برابر با مبالغ مندرج در صدر این بخشنامه به ازای هر پرونده مالیاتی خواهد بود. اشخاص ذیل فارغ از قواعد مندرج در این بخشنامه با هر میزان فروش کالا و خدمات سالانه کماکان ملزم به صدور صورت حساب الکترونیکی بوده و مشمول معافیتهای فوق الذکر نمی باشند.
لازم به تأکید است مفاد این بخشنامه برای فعالان اقتصادی مستقر در مناطق آزاد تجاری صنعتی و سایر مناطق کشور نیز جاری می باشد.
همچنین مؤدیانی که در یک دوره وفق مقررات مربوطه فاقد شرایط بهره مندی از معافیت از صدور صورتحساب الکترونیکی موضوع ماده 14 مکرر قانون یاد شده گردیده و ملزم به صدور صورتحساب الکترونیکی مربوطه میشوند (مانند درج اطلاعات ایشان در پایگاه واحدهای آلاینده یا عبور میزان فروش کالا و خدمات ایشان از نصاب مقرر در ماده (14) مکرر قانون مزبور و تبصره (1) آن به دلایلی همچون رفع آلایندگی یا کاهش میزان فروش کالا و خدمات در دوره های بعد از عبور از نصاب های مزبور امکان بهره مندی مجدد از معافیت موضوع ماده مزبور را نخواهند داشت.
ضمناً فارغ از ضوابط مقرر در این بخشنامه در صورتی که مؤدیان عرضه کننده کالا و خدمات واحد باشند یا کالاها و خدمات مورد عرضه آن ها مشمول نرخ مالیات بر ارزش افزوده یکسان باشد تا پایان سال 1405، رسید دستگاه کارتخوان بانکی یا درگاه پرداخت الکترونیکی آن ها صورت حساب الکترونیکی محسوب می.شود همچنین فروش کلیه کالا و خدمات فعالان اقتصادی که مشمول فراخوانهای مالیات بر ارزش افزوده نمی باشند، مشمول حکم موضوع تبصره 2 ماده 14 مکرر فوق خواهند بود.
هیئت وزیران در جلسه 1403/10/12 به پیشنهاد سازمان امور مالیاتی کشور و به استناد ماده (14) مکرر قانون پایانه های فروشگاهی و سامانه مؤدیان (موضوع ماده (8) قانون تسهیل تکالیف مؤدیان جهت اجرای قانون پایانه های فروشگاهی و سامانه مؤدیان مصوب 1402)، آیین نامه اجرایی ماده (14) مکرر قانون پایانه های فروشگاهی و سامانه مؤدیان را به شرح زیر تصویب کرد:
آیین نامه اجرایی ماده (14) مکرر قانون پایانه های فروشگاهی و سامانه مؤدیان در خصوص نحوه تعیین مالیات و عوارض ارزش افزوده برای مؤدیان معاف از صدور صورتحساب الکترونیکی مصوب 1403,10,12 با اصلاحات و الحاقات بعدی
ماده 1- در این آیین نامه، اصطلاحات زیر در معانی مشروح مربوط به کار می روند:
کاربرگ (فرم) ماده (14) مکرر قانون: کار برگی (فرمی) که شامل میزان فروش کالا و خدمات عرضه شده در هر دوره مالیاتی بوده و سازمان، طبق ماده (5) این آیین نامه نسبت به محاسبه مالیات و عوارض ارزش افزوده هر دوره اقدام و طی آن کاربرگ (فرم) به مؤدی ارائه می شود.
ماده 2- سازمان می تواند تمام یا بخشی از مؤدیان را که میزان فروش سالانه آن ها کمتر از حد نصاب موضوع ماده (14) مکرر قانون و تبصره (1) آن است، از صدور صورتحساب الکترونیکی که نوع آن توسط سازمان تعیین می شود، معاف نماید.
ماده 3- در صورتی که میزان فروش کالا و خدمات هر مؤدی طی دوره از نصاب مقرر در ماده (14) مکرر قانون و تبصره (1) آن عبور نماید، مؤدی مذکور از ابتدای دومین دوره بعد از اتمام دوره عبور فروش سالانه از نصاب مقرر، ملزم به صدور صورتحساب الکترونیکی با رعایت تبصره (2) ماده (14) مکرر قانون یاد شده حسب مورد است. با توجه به نصاب های مندرج در ماده (14) مکرر قانون و تبصره (1) آن، محاسبات هر سال بر اساس نصاب مربوط به همان سال انجام خواهد شد.
ماده 4- در صورتی که مؤدیان معاف فراخوان شده برای اجرای قانون مالیات بر ارزش افزوده مصوب 1400 در طی دوره بهره مندی از معافیت، نسبت به صدور صورتحساب الکترونیکی شامل مشخصات هویتی خریدار با تشخیص سازمان از طریق سامانه مؤدیان اقدام نمایند، با رعایت مقررات به عنوان هزینه قابل قبول و یا اعتبار مالیاتی خریدار حسب مورد قابل پذیرش خواهد بود.
ماده 5- برای مؤدیان معاف تا زمانی که مطابق تبصره (1) ماده (2) این آیین نامه نسبت به انصراف از استفاده از معافیت اقدام ننموده اند، مالیات و عوارض ارزش افزوده هر دوره، حسب مورد به صورت زیر محاسبه خواهد شد:
برای مؤدیانی که خریدهای آن ها مستند به صورتحساب الکترونیکی و متناسب با فروش وی در آن دوره است، ضرایبی برای میزان فروش با هر نرخ مالیاتی براساس نوع فعالیت مؤدی در دوره های مالیاتی یا سهم «خرید با نرخ های مختلف مالیاتی» از کل خریدهای آن ها در آن دوره محاسبه می گردد.
با ضرب این مقادیر در مقدار کل فروش مؤدی طی آن دوره، سهم نرخ های مختلف مالیاتی از کل فروش وی محاسبه شده و بر این اساس مالیات و عوارض فروش مؤدی محاسبه می گردد.
مطابق قوانین و مقررات، اعتبار قابل کسر مؤدی براساس صورتحساب الکترونیکی مربوط به خرید محاسبه می شود.
بدهی مالیات بر ارزش افزوده مؤدی که شامل مابه التفاوت مالیات و عوارض فروش مؤدی و اعتبار قابل کسر وی در طول دوره، طبق مقررات محاسبه می گردد.
ماده 6- سازمان موظف است مالیات و عوارض ارزش افزوده محاسبه شده را در قالب کاربرگ (فرم) ماده (14) مکرر قانون در اختیار مؤدی قرار دهد.
ماده 7- مؤدی حداکثر تا یک ماه پس از بارگذاری کاربرگ (فرم) ماده (14) مکرر قانون فرصت دارد تا چنانچه اطلاعات فروش درج شده در کاربرگ (فرم) یادشده، معادل میزان واقعی آن نباشد، اطلاعات ابرازی خود را در کاربرگ (فرم) مذکور درج نماید و از طریق کارپوشه خود در سامانه مؤدیان به سازمان مسترد و مالیات متعلق را پرداخت نماید.
ماده 8- در صورت عدم تکمیل و اصلاح کاربرگ (فرم) ماده (14) مکرر قانون توسط مؤدی ظرف مهلت مقرر، سازمان نسبت به محاسبه مالیات متعلق و مطالبه، حسب مورد از مؤدی اقدام می نماید.
ماده 9- اعتراض مؤدیان به مالیات و عوارض ارزش افزوده محاسبه شده توسط سازمان، حسب مقررات مربوط قابل رسیدگی می باشد.
ماده 10- اشخاص حقیقی (صاحبان مشاغل) مادامی که برای اجرای قانون مالیات بر ارزش افزوده مصوب 1400 فراخوان نشده اند، مشمول مقررات مواد (5) تا (9) این آیین نامه نمی باشند.
ماده 11- خرید مصرف کنندگان نهایی از مؤدیانی که از معافیت موضوع این آیین نامه استفاده می نمایند، مشمول مقررات ماده (18) قانون نمی باشد.
ماده 12- مؤدیان معاف که برای اجرای قانون مالیات بر ارزش افزوده مصوب 1400 فراخوان شده اند، برای فروش کالا و خدمات غیرمعاف، مکلف به اخذ مالیات بر ارزش افزوده از خریداران می باشند.
محمدرضا عارف
معاون اول رئیس جمهور
یکی از اشتباهات رایج این است که تصور کنیم «معافیت از صورتحساب الکترونیکی» به معنای «معافیت از پرداخت مالیات» است؛ در حالی که این دو موضوع تفاوت اساسی با یکدیگر دارند. معافیت موضوع ماده 14 مکرر، به تکلیف صدور و ثبت صورتحساب الکترونیکی مربوط می شود و به معنی حذف مالیات یا سایر تکالیف قانونی مودی نیست.
بنابراین، مودی که مشمول این معافیت می شود، همچنان ممکن است ملزم به انجام تکالیفی مانند موارد زیر باشد:
به زبان ساده، معافیت از صورتحساب الکترونیکی به معنی حذف مالیات نیست؛ بلکه در صورت برخورداری از شرایط معافیت، نحوه انجام برخی تکالیف مرتبط با صورتحساب الکترونیکی متفاوت خواهد بود.
قبل از اینکه خودتان را مشمول معافیت صورتحساب الکترونیکی بدانید، این موارد را بررسی کنید:
آیا فروش سالانه شما در این پرونده کمتر از نصاب تعیین شده برای سال 1405 است؟ اگر فروش از نصاب بیشتر باشد، باید تکلیف صدور صورتحساب الکترونیکی را بررسی کنید.
آیا کارتخوان یا درگاه پرداخت شما به پرونده مالیاتی متصل است؟ در این صورت، رعایت الزامات مربوط به پایانه های فروشگاهی همچنان ضروری است.
آیا شغل یا فعالیت شما در گروه های مستثنا یا مشمول فراخوان های خاص قرار دارد؟ اگر چنین باشد، ممکن است معافیت شامل شما نشود.
در نتیجه، فقط میزان فروش را ملاک قرار ندهید. وضعیت مودی، نوع فعالیت، نوع مشتریان و سابقه مشمولیت نیز می تواند در تعیین تکلیف صورتحساب الکترونیکی شما مؤثر باشد.
مراحل کار به ترتیب زیر است:
ابتدا باید کلید خصوصی و شناسه یکتای حافظه مالیاتی را از سامانه مودیان دریافت کنید. این اطلاعات برای اتصال نرم افزار واسط به سامانه مودیان موردنیاز است. آموزش دریافت کلید و شناسه یکتا
پس از دریافت کلید و شناسه یکتا، در نرم افزار واسط مالیاتی مالیتور ثبت نام کنید. آموزش ثبت نام در مالیتور
پس از ورود به مالیتور، از مسیر تعاریف اولیه ← مودیان ← + ثبت مودی، اطلاعات مودی را وارد کنید.
اطلاعات موردنیاز شامل:
در مرحله بعد، از مسیر تعاریف اولیه ← مشتریان ← + مشتری جدید، اطلاعات خریدار را ثبت کنید.
نوع مشتری را بر اساس وضعیت او انتخاب کنید:
اطلاعاتی مانند شناسه ملی، کد ملی، شماره اقتصادی و کد پستی را متناسب با نوع مشتری وارد کنید.
شناسه کالا و خدمت، کدی است که برای ثبت کالا یا خدمت در صورتحساب الکترونیکی استفاده می شود. در مالیتور از مسیر تعاریف اولیه ← شناسه کالا و خدمت می توانید شناسه موردنظر را با استفاده از کد 13 رقمی یا بخشی از شرح کالا یا خدمت جستجو کنید.
اگر شناسه موردنظر در مالیتور وجود نداشت، از مسیر تعاریف اولیه ← شناسه کالا و خدمت ← + ثبت شناسه جدید می توانید آن را مطابق اطلاعات سامانه استاف آیدی اضافه کنید.
پس از ثبت مودی، مشتری و شناسه کالا یا خدمت، با توجه به نوع معامله، الگوی مناسب صورتحساب را انتخاب کنید و اطلاعات موردنیاز را وارد کنید.
در پایان، اطلاعات صورتحساب را بررسی و آن را از طریق مالیتور ارسال کنید. صورتحساب به کارپوشه مودی در سامانه مودیان ارسال می شود و نتیجه ارسال نیز در مالیتور قابل پیگیری است.
شماره تماس پشتیبانی: 02182801803


