با گسترش استفاده از داده های مالی و اطلاعات ثبت شده در سامانه های مختلف، بررسی وضعیت مالیاتی مؤدیان دیگر تنها بر اساس اظهارنامه یا دفاتر حسابداری انجام نمی شود. اطلاعات صورتحساب های الکترونیکی، معاملات، پرداخت ها، حساب های بانکی، حقوق و دستمزد و سایر اطلاعات در اختیار سازمان امور مالیاتی نیز می تواند در بررسی وضعیت مالیاتی مؤدی مورد استفاده قرار گیرد. به همین دلیل، وجود برخی مغایرت ها یا ارقام غیرعادی ممکن است باعث شود پرونده مالیاتی یک مؤدی نیازمند بررسی و رسیدگی دقیق تر شود.
البته وجود یک مغایرت یا قرار گرفتن پرونده در محدوده بررسی، به تنهایی به معنی وقوع تخلف یا قطعی بودن مطالبه مالیات نیست. بسیاری از اختلافات ممکن است ناشی از اشتباهات حسابداری، زمان بندی ثبت اطلاعات، ماهیت خاص یک معامله یا تفاوت میان جریان های مالی شخصی و تجاری باشند. در این مقاله، 17 موردی را بررسی می کنیم که وجود مغایرت، ارقام غیرعادی یا نبود مستندات کافی در آن ها می تواند اهمیت بیشتری در بررسی وضعیت مالیاتی مؤدی پیدا کند.
به طور کلی، سه موضوع در بررسی اطلاعات مالیاتی اهمیت زیادی دارد:
بنابراین، هدف از بررسی موارد زیر این نیست که هر کدام را به عنوان «تخلف مالیاتی» در نظر بگیریم؛ بلکه باید آن ها را به عنوان مواردی دید که در صورت وجود اختلاف یا نبود مستندات کافی، ممکن است نیازمند بررسی بیشتر باشند.
فروش ثبت شده در دفاتر و اظهارنامه باید با اطلاعات صورتحساب های الکترونیکی و سایر اطلاعات مالیاتی مرتبط با فعالیت سازگار باشد. برای مثال، اگر میزان فروش ثبت شده در دفاتر با مجموع صورتحساب های الکترونیکی یا اطلاعات موجود در سوابق مالیاتی اختلاف قابل توجهی داشته باشد، لازم است علت این اختلاف مشخص و مستند شود.
عدم رعایت الزامات مربوط به صورتحساب های الکترونیکی، به ویژه در مواردی که صدور و ثبت صورتحساب برای معامله الزامی است، می تواند موجب ایجاد مغایرت در اطلاعات مالیاتی شود. بنابراین، صرفاً ثبت فروش در حسابداری کافی نیست و در موارد مشمول، باید فرآیند صدور و ثبت صورتحساب الکترونیکی نیز به شکل صحیح انجام شود.
گردش حساب بانکی به خودی خود معادل درآمد یا فروش مشمول مالیات نیست؛ اما تراکنش های مرتبط با فعالیت اقتصادی می توانند در بررسی وضعیت مالی مؤدی اهمیت داشته باشند. اگر گردش های مرتبط با فعالیت، دریافت های ناشی از فروش یا سایر جریان های مالی با درآمد و فروش ابرازشده تناسب نداشته باشند، ممکن است نیاز به ارائه توضیح و مستندات ایجاد شود.
بین خرید، فروش، موجودی کالا و سود ناخالص یک کسب وکار معمولاً ارتباط اقتصادی وجود دارد. برای مثال، افزایش شدید فروش بدون تغییر متناسب در خرید و بهای تمام شده، یا ثبت حاشیه سودی که با ماهیت فعالیت سازگار نیست، می تواند نیازمند بررسی و توضیح باشد.
اصلاح اظهارنامه به خودی خود تخلف نیست و ممکن است در شرایط قانونی و به دلایل مختلف انجام شود. با این حال، تغییرات متعدد و قابل توجه در ارقام اظهارشده، به خصوص زمانی که علت اقتصادی یا اسناد کافی برای آن ها وجود نداشته باشد، می تواند نیازمند بررسی بیشتر باشد.
اطلاعات مالی یک مؤدی ممکن است در منابع مختلفی ثبت شود؛ از جمله اظهارنامه، صورتحساب های الکترونیکی، گزارش های معاملاتی، اطلاعات پرداخت و سایر داده های در اختیار سازمان امور مالیاتی. اگر این اطلاعات با یکدیگر هماهنگ نباشند، ممکن است مغایرت ایجاد شود و مؤدی برای توضیح علت اختلاف به اسناد و مدارک نیاز داشته باشد.
ثبت هزینه در دفاتر به تنهایی به معنی پذیرش آن از نظر مالیاتی نیست. هزینه باید علاوه بر ارتباط با فعالیت، شرایط قانونی لازم برای پذیرش مالیاتی را نیز داشته باشد و در صورت نیاز با اسناد و مدارک معتبر قابل اثبات باشد. به همین دلیل، افزایش غیرعادی هزینه ها یا ثبت هزینه های قابل توجه بدون مستندات کافی می تواند محل بررسی قرار گیرد.
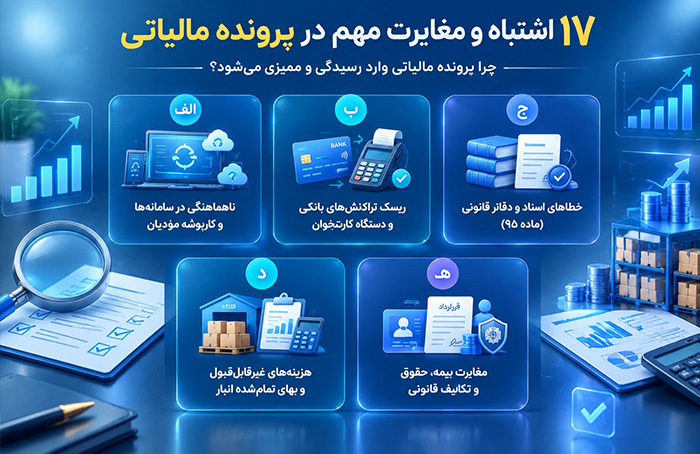
ثبت های اصلاحی، تعدیلات سنواتی و سایر اصلاحات حسابداری در صورت وجود دلیل و مستندات معتبر، بخشی از فرآیند حسابداری هستند. اما تعدیلات بااهمیت، به خصوص مواردی که تأثیر قابل توجهی بر سود یا درآمد مشمول مالیات دارند، باید دارای مستندات و توضیحات روشن باشند تا ماهیت آن ها قابل دفاع باشد.
اطلاعات مربوط به کارکنان، حقوق پرداختی، هزینه حقوق ثبت شده و مالیات حقوق باید تا حد امکان با یکدیگر سازگار باشند. وجود اختلاف میان تعداد کارکنان، مبالغ پرداختی، هزینه ثبت شده حقوق و اطلاعات مالیاتی مرتبط می تواند موجب ایجاد مغایرت و نیاز به بررسی بیشتر شود.
خرید، فروش، پرداخت یا دریافت های قابل توجه با مدیران، سهامداران، شرکا یا سایر اشخاص وابسته، در صورتی که بدون قرارداد، مستندات کافی یا منطق اقتصادی روشن باشند، ممکن است نیازمند بررسی دقیق تر شوند. در این معاملات، مشخص بودن ماهیت معامله و داشتن اسناد مرتبط اهمیت بیشتری پیدا می کند.
افزایش یا کاهش های قابل توجه در سرمایه، برداشت های سنگین شرکا، واریزهای بزرگ یا مانده های غیرعادی حساب جاری شرکا باید از نظر ماهیت اقتصادی قابل توضیح باشند. برای مثال، اگر مبالغ قابل توجهی از حساب شرکت به حساب شرکا منتقل شود یا برعکس، باید مشخص باشد که این مبالغ بابت چه موضوعی جابه جا شده اند و اسناد مربوط به آن ها وجود داشته باشد.
درآمدهای مربوط به اجاره و سایر درآمدهای مرتبط با املاک نیز باید با قراردادها، مبالغ دریافتی و اطلاعات ابرازی هماهنگ باشند. وجود اختلاف میان قرارداد اجاره، مبالغ دریافت شده و اطلاعات اعلام شده یا رعایت نکردن تکالیف مالیاتی مربوط به درآمد اجاره می تواند باعث ایجاد مغایرت شود. مقررات مالیات بر درآمد املاک در چارچوب مواد 52 تا 80 قانون مالیات های مستقیم قرار دارد.
اطلاعات مربوط به تراکنش های کارتخوان و درگاه های پرداخت می تواند یکی از داده های قابل بررسی در کنار سایر اطلاعات مالی باشد. اگر مبالغ دریافت شده از طریق ابزارهای پرداخت مرتبط با فعالیت اقتصادی با فروش ثبت شده در دفاتر، صورتحساب های الکترونیکی یا درآمد ابرازی هماهنگ نباشد، ممکن است نیاز به توضیح و ارائه مستندات وجود داشته باشد. البته هر تراکنش بانکی یا هر مبلغ دریافتی الزاماً درآمد یا فروش نیست و ماهیت هر تراکنش باید مشخص باشد.
افزایش ناگهانی حجم معاملات، خرید یا فروش های بسیار بزرگ یا تغییر قابل توجه در سطح فعالیت یک کسب وکار، در صورتی که با سابقه فعالیت و اطلاعات مالی آن تناسب نداشته باشد، می تواند نیازمند بررسی بیشتر باشد. در چنین شرایطی، وجود قرارداد، فاکتور، اسناد پرداخت و سایر مدارکی که ماهیت معامله را مشخص می کنند اهمیت زیادی دارد.
اطلاعات یک معامله ممکن است در سوابق مالیاتی هر دو طرف معامله منعکس شود. اگر اطلاعات فروشنده و خریدار درباره مبلغ معامله، تاریخ، نوع معامله یا سایر مشخصات با یکدیگر مطابقت نداشته باشد، ممکن است مغایرت ایجاد شود. به همین دلیل، تطبیق اطلاعات معاملات با اسناد و اطلاعات طرف مقابل می تواند از ایجاد بسیاری از اختلافات قابل پیشگیری جلوگیری کند.
در کسب وکارهایی که با کالا و موجودی سروکار دارند، میان موجودی ابتدای دوره، خرید، فروش، مصرف و موجودی پایان دوره ارتباط مشخصی وجود دارد. اگر اطلاعات موجودی کالا با میزان خرید و فروش ثبت شده همخوانی نداشته باشد، ممکن است لازم باشد علت اختلاف از طریق اسناد انبار، فاکتورها و مدارک حسابداری مشخص شود. این موضوع به خصوص برای کسب وکارهایی که حجم بالایی از کالا دارند اهمیت بیشتری دارد.
انجام معاملات قابل توجه با اشخاصی که اطلاعات مالیاتی آن ها ناقص است یا وضعیت اطلاعاتی آن ها با حجم معامله تناسب ندارد، می تواند احتمال ایجاد مغایرت در اطلاعات طرفین معامله را افزایش دهد. در چنین شرایطی، نگهداری قرارداد، صورتحساب، اسناد پرداخت و سایر مدارک مربوط به معامله اهمیت بیشتری پیدا می کند.
وجود هر یک از موارد بالا به تنهایی به معنی تخلف مالیاتی، کتمان درآمد یا قطعی بودن رسیدگی نیست. ممکن است یک اختلاف به دلایل مختلفی ایجاد شده باشد؛ برای مثال:
بنابراین، مهم تر از خود مغایرت، امکان توضیح و مستندسازی علت آن است.
برای کاهش احتمال ایجاد مغایرت، بهتر است قبل از ارسال اطلاعات مالیاتی، حداقل موارد زیر با یکدیگر بررسی شوند:
در گذشته ممکن بود بخش زیادی از اطلاعات مالی یک کسب وکار در دفاتر و اسناد داخلی آن متمرکز باشد. اما امروز اطلاعات مالی از منابع مختلفی ایجاد و ثبت می شود و امکان تطبیق این داده ها با یکدیگر بیشتر شده است. به همین دلیل، مدیریت مالیاتی فقط به معنی «ثبت صحیح اعداد در اظهارنامه» نیست؛ بلکه باید اطمینان حاصل شود اطلاعات ثبت شده در بخش های مختلف، با یکدیگر سازگار هستند و برای ارقام مهم، اسناد و مدارک کافی وجود دارد.
در نظام مالیاتی امروز، بررسی وضعیت مؤدی تنها به یک اظهارنامه یا یک سند حسابداری محدود نمی شود. صورتحساب های الکترونیکی، اطلاعات خرید و فروش، تراکنش های مرتبط با فعالیت، حقوق و دستمزد، قراردادها و سایر اطلاعات مالی می توانند در کنار یکدیگر تصویر کامل تری از فعالیت اقتصادی ایجاد کنند.
به همین دلیل، مغایرت اطلاعات، ارقام غیرعادی و نبود اسناد و مدارک کافی می تواند اهمیت بیشتری در زمان بررسی پرونده مالیاتی پیدا کند. البته وجود مغایرت به تنهایی به معنی تخلف نیست؛ مهم این است که مؤدی بتواند برای اطلاعات و ارقام ثبت شده، اسناد معتبر، منطق اقتصادی و توضیح قابل دفاع داشته باشد. بنابراین بهتر است کنترل اطلاعات مالیاتی را به زمان رسیدگی موکول نکنیم. تطبیق منظم دفاتر و اسناد حسابداری با اظهارنامه، صورتحساب های الکترونیکی، خرید و فروش، حساب های مرتبط با فعالیت، حقوق و دستمزد و سایر اطلاعات مالی، می تواند به شناسایی مغایرت ها پیش از ایجاد مشکل کمک کند.
سامانه مؤدیان و صورتحساب های الکترونیکی نیز در این میان اهمیت ویژه ای دارند و لازم است اطلاعات ثبت شده در آن ها با اسناد و واقعیت معاملات کسب وکار هماهنگ باشد.
با توجه به اهمیت تطبیق اطلاعات مالیاتی و جلوگیری از مغایرت در صورتحساب ها، ثبت و پیگیری صحیح صورتحساب های الکترونیکی اهمیت بیشتری پیدا کرده است. مالیتور به عنوان نرم افزار واسط مالیاتی، برای ارسال صورتحساب های الکترونیکی به کارپوشه سامانه مؤدیان استفاده می شود و امکان مدیریت و پیگیری وضعیت صورتحساب های ارسال شده را فراهم می کند. استفاده از چنین ابزاری می تواند بخشی از فرآیند کنترل و هماهنگی اطلاعات صورتحساب ها با سوابق مالیاتی را ساده تر کند.
شماره تماس پشتیبانی: 02182801803


