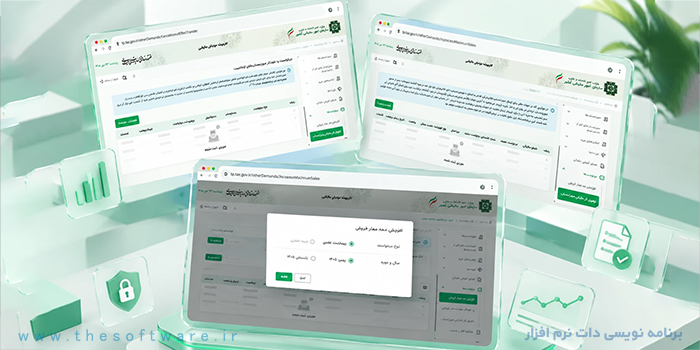
در قسمت «کارپوشه مودیان» و از بخش «درخواست ها»، سه گزینه وجود دارد. موضوع تعویق اثر مالیاتی در سامانه مودیان طی چند هفته اخیر اهمیت ویژه ای پیدا کرده است.
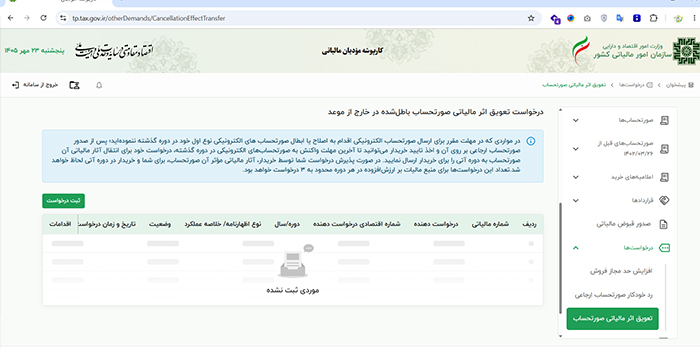
در مواردی که در مهلت مقرر برای اصلاح یا ابطال صورتحساب های الکترونیکی نوع اول خود در دوره گذشته اقدام نکرده اید، پس از صدور صورتحساب ارجاعی و اخذ تأیید خریدار، می توانید تا آخرین مهلت واکنش به صورتحساب های الکترونیکی در دوره گذشته، درخواست انتقال آثار مالیاتی آن صورتحساب به دوره آتی را برای خریدار ارسال کنید.
در صورت پذیرش درخواست توسط خریدار، آثار مالیاتی مؤثر آن صورتحساب برای هر دو طرف، یعنی فروشنده و خریدار، در دوره آتی لحاظ خواهد شد.
توجه: تعداد این درخواست ها برای منبع مالیات بر ارزش افزوده در هر دوره، به 3 درخواست محدود است.
مثال:
فرض کنید صورتحساب فروشی در فصل پاییز صادر کرده اید که مشمول مالیات بر ارزش افزوده است. اگر به هر دلیلی این صورتحساب در فصل زمستان ابطال شود، با توجه به اینکه فروش در فصل پاییز انجام شده است، سازمان امور مالیاتی در حالت عادی مالیات بر ارزش افزوده مربوط به آن را در دوره پاییز مطالبه می کند.
در چنین شرایطی، گزینه «تعویق اثر مالیاتی صورتحساب باطل شده» می تواند مورد استفاده قرار گیرد.
پس از ابطال صورتحساب و تأیید آن توسط خریدار، باید شماره مالیاتی صورتحساب باطل شده را در قسمت ثبت درخواست وارد کنید. در این مرحله، بخش مربوط به عملکرد اظهارنامه نمایش داده می شود و با وارد کردن شماره مالیاتی صورتحساب در کادر مربوطه و ثبت درخواست، موضوع برای خریدار ارسال خواهد شد.
در صورت تأیید درخواست توسط خریدار، آثار مالیاتی صورتحساب باطل شده به دوره آتی منتقل می شود و مالیات بر ارزش افزوده مربوط به آن برای هر دو طرف در دوره بعد لحاظ خواهد شد.
بر اساس آخرین تغییرات اعلام شده، سازمان امور مالیاتی این امکان را فراهم کرده است که آثار مالیاتی صورتحساب های الکترونیکی باطل شده یا اصلاح شده پس از مهلت قانونی، به دوره بعد منتقل شوند.
چه صورتحساب هایی مشمول این امکان می شوند؟
اگر در مهلت مقرر موفق به اصلاح یا ابطال صورتحساب های الکترونیکی نوع اول خود نشده اید، می توانید مراحل زیر را انجام دهید:
یک صورتحساب ارجاعی جدید صادر کنید.
از خریدار بخواهید تغییرات را تأیید کند.
تا پایان آخرین مهلت واکنش به صورتحساب های دوره قبل، درخواست انتقال آثار مالیاتی به دوره بعد را ثبت کنید.
در صورت موافقت خریدار، آثار مالیاتی این صورتحساب برای هر دو طرف در دوره بعدی اعمال خواهد شد.
نکته مهم: برای مالیات بر ارزش افزوده، هر مودی در هر دوره مالی حداکثر می تواند 3 درخواست ثبت کند.
زمان اجرا: این قانون از اول دی ماه 1404 به صورت رسمی اجرایی خواهد شد.
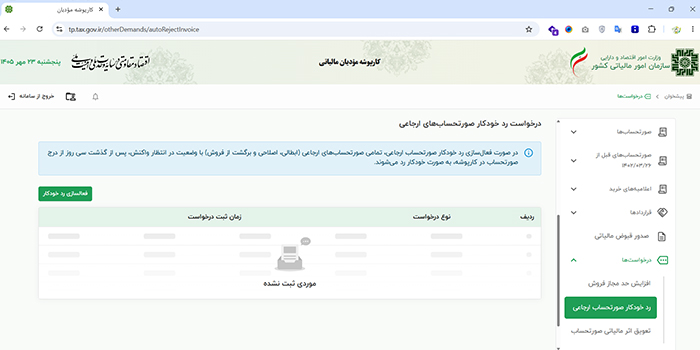
رد خودکار صورتحساب ارجاعی به این معناست که در صورت فعال سازی این گزینه، صورتحساب های ارجاعی شامل ابطالی، اصلاحی و برگشت از فروش که در وضعیت «در انتظار واکنش» قرار دارند، پس از گذشت 30 روز از درج صورتحساب در کارپوشه، به صورت خودکار رد می شوند.
پیش از فعال شدن این امکان، اگر فروشنده پس از ثبت صورتحساب، برای مثال یک هفته بعد، اقدام به ابطال، اصلاح یا ثبت برگشت از فروش می کرد و خریدار تا آن زمان صورتحساب را تأیید نکرده بود، ممکن بود صورتحساب ارجاعی به صورت سیستمی تأیید شود. در این شرایط، احتمال داشت حقوق خریدار تحت تأثیر قرار گیرد؛ زیرا خریدار هنوز صورتحساب ارجاعی را مشاهده نکرده بود.
با فعال سازی گزینه «درخواست رد خودکار صورتحساب های ارجاعی»، در صورتی که خریدار واکنشی نشان ندهد، صورتحساب ارجاعی پس از گذشت 30 روز به صورت خودکار رد می شود و تأیید سیستمی نخواهد شد.
برای ثبت چک در سامانه صیاد، از شناسه ملی 14007592633 به نام خزانه داری کل کشور استفاده کنید.
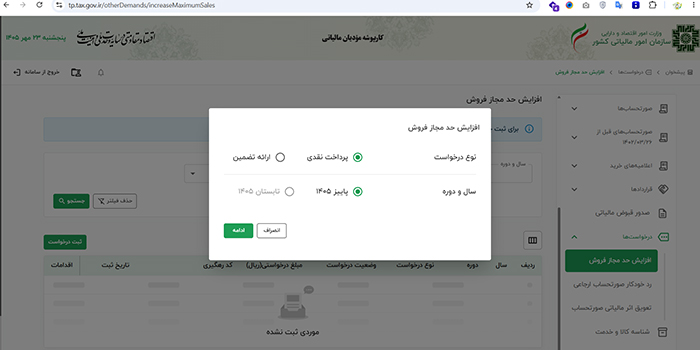
مودیان محترم می توانند از طریق بخش «درخواست ها» در کارپوشه خود، نسبت به ثبت درخواست افزایش حد مجاز فروش از طریق ارائه تضامین شامل چک صیادی و چک الکترونیکی اقدام کنند. پردازش و اعتبارسنجی این درخواست ها به صورت متمرکز و سیستمی انجام می شود. در صورتی که چک ارائه شده از نوع الکترونیکی باشد، پس از پردازش، بررسی سیستمی و تأیید درخواست، افزایش حد مجاز فروش به صورت خودکار و بدون نیاز به مراجعه حضوری انجام خواهد شد.
اما اگر چک صیادی ارائه شده از نوع کاغذی (غیرالکترونیکی) باشد، پس از پردازش، بررسی سیستمی و تأیید درخواست در سامانه، مودیان محترم باید برای تحویل اصل چک به واحد مربوطه در اداره امور مالیاتی مراجعه کنند.


