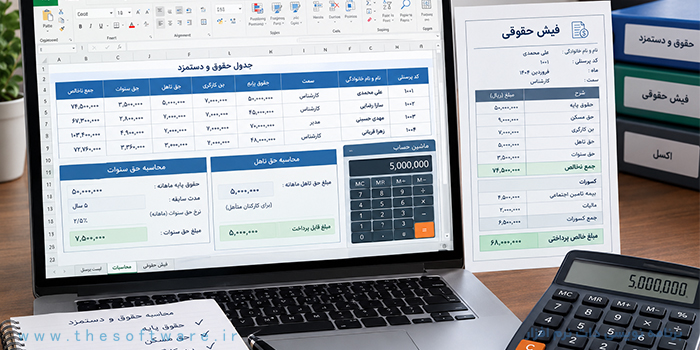
حق تأهل یکی از مزایایی است که به کارگران متأهل مشمول قانون کار پرداخت می شود. این مزیت از سال 1403 در فهرست پرداختی های کارگران قرار گرفت و مبلغ آن در آن سال 5.000.000 ریال تعیین شد. در سال 1405 نیز پرداخت حق تأهل با همین مبلغ برای کارکنان واجد شرایط در نظر گرفته شده است .از آنجا که حق تأهل برای بسیاری از کارگران و کارفرمایان ابهاماتی ایجاد کرده، در ادامه مهم ترین نکات مربوط به شرایط دریافت، نحوه محاسبه، وضعیت بیمه و مالیات و تفاوت آن با حق اولاد را بررسی می کنیم.
حق تأهل یکی از مزایای رفاهی و انگیزشی مربوط به کارگران مشمول قانون کار است که به افراد متأهل پرداخت می شود. این مزیت به نوع شغل وابسته نیست و در صورت داشتن شرایط لازم، کارگر متأهل می تواند آن را دریافت کند.
حق تأهل در گروه مزایای وابسته به شغل قرار می گیرد و با هدف حمایت بیشتر از وضعیت معیشتی کارکنان متأهل پرداخت می شود.
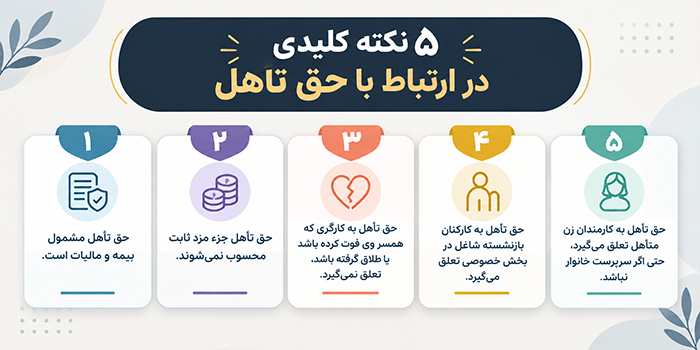
مهم ترین شرط برای دریافت این مزیت، متأهل بودن کارگر است. بنابراین کارگری که مجرد باشد، مشمول دریافت حق تأهل نخواهد بود.
همچنین در صورتی که رابطه زوجیت به دلیل طلاق پایان یافته باشد یا همسر فرد فوت کرده باشد، حق تأهل به وی تعلق نمی گیرد.
به طور کلی، شرایط دریافت حق تأهل را می توان به شکل زیر خلاصه کرد:
بله. کارگران متأهلی که مشمول قانون کار هستند، حتی اگر پیش از این بازنشسته شده باشند و مجدداً در یک مجموعه خصوصی مشغول به کار شده باشند، در صورت دارا بودن شرایط قانونی، می توانند از حق تأهل برخوردار شوند. ملاک اصلی، شمول فرد بر قانون کار و داشتن شرایط لازم برای دریافت این مزیت است.
خیر. حق تأهل در دسته مزایای رفاهی و انگیزشی قرار می گیرد و جزو مزد ثابت یا مزد مبنای کارگر محسوب نمی شود.
به همین دلیل نباید حق تأهل را با مواردی مانند مزد پایه یا حقوق ثابت یکی دانست.
اگر کارگر زن متأهل باشد و فرزند او نیز شرایط لازم برای دریافت کمک هزینه عائله مندی را داشته باشد، امکان دریافت هر دو مزیت وجود دارد. در این شرایط، کارمند یا کارگر زن می تواند علاوه بر حق تأهل به مبلغ 5.000.000 ریال، از کمک هزینه عائله مندی نیز استفاده کند؛ حتی اگر سرپرست خانوار نباشد.
مبلغ کمک هزینه عائله مندی در متن حاضر 16٬625٬550ریال در نظر گرفته شده است.
کمک عائله مندی که بر اساس مقررات تأمین اجتماعی و قانون کار پرداخت می شود، در شرایط مقرر از کسر حق بیمه معاف است.
اما وضعیت حق تأهل متفاوت است. بر اساس اطلاعات مطرح شده در متن مبنا، حق تأهل در حال حاضر مشمول کسر حق بیمه در نظر گرفته می شود؛ مگر اینکه سازمان تأمین اجتماعی در بخشنامه های بعدی، معافیت مشخصی برای آن اعلام کند.
بنابراین هنگام محاسبه حقوق و تهیه لیست بیمه، باید آخرین مقررات و بخشنامه های سازمان تأمین اجتماعی ملاک قرار گیرد.
حق تأهل از مزایای مستمر در نظر گرفته شده و بر همین اساس، در محاسبات مالیاتی نیز قرار می گیرد.
بنابراین نمی توان به صورت کلی حق تأهل را از مالیات حقوق مستثنی دانست و لازم است مقررات مالیاتی مربوط به سال مورد نظر بررسی شود.
حق تأهل و حق اولاد هر دو از مزایایی هستند که برای حمایت از وضعیت خانوادگی کارگران پرداخت می شوند، اما شرایط تعلق و نحوه محاسبه آن ها یکسان نیست.
حق تأهل به کارگر متأهل پرداخت می شود و تعداد فرزندان در اصل تعلق آن تأثیری ندارد.
هدف از پرداخت این مزیت، کمک به تأمین بخشی از هزینه های زندگی مشترک و حمایت از کارگران دارای همسر است.
برای برخورداری از حق تأهل، اصل بر داشتن ازدواج معتبر و قرار داشتن در گروه مشمولان قانون کار است.
حق اولاد به ازای فرزندان واجد شرایط به کارگر پرداخت می شود. این مزیت با هدف کمک به تأمین هزینه های نگهداری، تربیت و زندگی فرزندان در نظر گرفته شده است.
برای دریافت حق اولاد، علاوه بر داشتن فرزند واجد شرایط، کارگر باید شرایط مربوط به سابقه پرداخت حق بیمه را نیز داشته باشد. در متن حاضر، سابقه 720 روز پرداخت حق بیمه به عنوان شرط دریافت ذکر شده است.
برای اینکه یک کارگر بتواند حق تأهل دریافت کند، باید شرایط مربوط به تأهل و شمول قانون کار را داشته باشد.
مهم ترین موارد عبارت اند از:
1. متأهل بودن:
فرد باید دارای ازدواج معتبر باشد.
2. مشمول قانون کار بودن:
حق تأهل برای کارگران و کارکنانی مطرح است که رابطه کاری آن ها تحت پوشش قانون کار قرار دارد.
3. داشتن سابقه بیمه و اشتغال:
شرایط بیمه ای فرد نیز باید مطابق مقررات مربوط باشد.
در مقابل، افراد مجرد و همچنین افرادی که ازدواج آن ها به دلیل طلاق پایان یافته یا همسر خود را از دست داده اند، مشمول دریافت این مزیت نخواهند بود.
خیر. از آنجا که حق تأهل جزو مزد ثابت یا مزد مبنا محسوب نمی شود، در محاسبه عیدی و سنوات کارگر وارد نمی شود. بنابراین نباید مبلغ حق تأهل را به حقوق پایه اضافه کرد و سپس بر اساس آن عیدی یا سنوات را محاسبه کرد.
اگر کارگر متأهل تمام روزهای یک ماه را مشغول به کار نباشد، مبلغ حق تأهل نیز متناسب با میزان کارکرد او محاسبه خواهد شد. برای مثال، در شرایطی مانند شروع به کار در اواسط ماه یا استفاده از مرخصی بدون حقوق، حق تأهل به نسبت روزهای کارکرد محاسبه می شود.
| مرحله | عنوان محاسبه | فرمول |
|---|---|---|
| 1 | محاسبه حق تأهل روزانه | مبلغ ماهانه حق تأهل ÷ تعداد روزهای ماه |
| 2 | محاسبه حق تأهل قابل پرداخت | حق تأهل روزانه × تعداد روزهای کارکرد |
بنابراین در صورتی که کارکرد فرد در یک ماه کامل نباشد، انتظار دریافت کل مبلغ ماهانه حق تأهل وجود ندارد.
مبلغ حق تأهل باید به صورت مشخص در فیش حقوقی کارگر درج شود تا مبلغ این مزیت از سایر بخش های حقوق قابل تفکیک باشد.
ثبت جداگانه این آیتم در فیش حقوقی، علاوه بر شفاف تر شدن دریافتی کارگر، باعث می شود اطلاعات مربوط به پرداختی ها در محاسبات مربوط به بیمه و حقوق نیز دقیق تر ثبت شود.
در صورتی که کارگر در یک ماه تنها بخشی از ماه را کار کرده باشد، مبلغ ثبت شده بابت حق تأهل نیز باید متناسب با میزان کارکرد محاسبه شود.
در دوران مرخصی استعلاجی، موضوع پرداخت حق تأهل با شرایط عادی اشتغال متفاوت است.
در این دوره، سازمان تأمین اجتماعی غرامت دستمزد ایام بیماری را بر اساس مقررات مربوط و با توجه به آخرین مزد یا حقوق روزانه بیمه شده محاسبه و پرداخت می کند.
بنابراین پرداخت حق تأهل در دوران بیماری را نمی توان مشابه ماه هایی دانست که کارگر به صورت عادی مشغول به کار است.
خیر. حق تأهل برای افراد متأهل در نظر گرفته شده است و در صورت پایان یافتن ازدواج به دلیل طلاق، فرد دیگر شرایط دریافت این مزیت را نخواهد داشت.
همچنین در صورت فوت همسر نیز وضعیت تأهل فرد تغییر می کند و حق تأهل به وی تعلق نمی گیرد.
حق تأهل یکی از مزایای رفاهی کارگران مشمول قانون کار است که به افراد متأهل تعلق می گیرد. مبلغ این مزیت در سال 1405، مطابق اطلاعات مبنا، 5.000.000 ریال در نظر گرفته شده است.
این مزیت با حق اولاد تفاوت دارد و تعلق آن وابسته به تعداد فرزندان نیست. همچنین حق تأهل جزو مزد ثابت و مزد مبنا محسوب نمی شود و بنابراین در محاسبه عیدی و سنوات نیز وارد نمی شود.
در ماه هایی که کارکرد کارگر کامل نیست، مبلغ حق تأهل متناسب با میزان کارکرد محاسبه می شود. همچنین وضعیت بیمه و مالیات این مزیت باید بر اساس آخرین مقررات و بخشنامه های مراجع قانونی مربوط بررسی شود.


