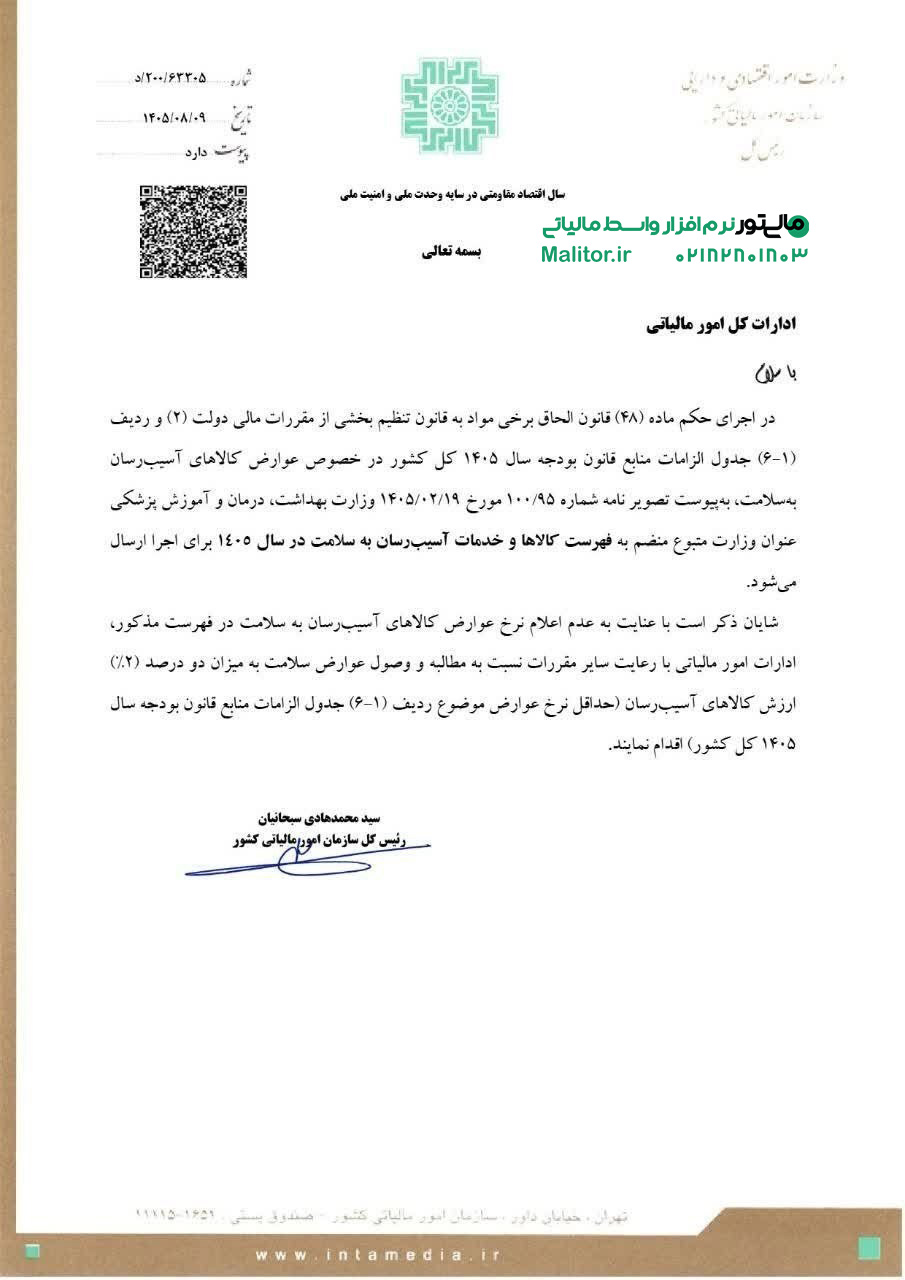
در اجرای حکم ماده (48) قانون الحاق برخی مواد به قانون تنظیم بخشی از مقررات مالی دولت (2) و ردیف (6-1) جدول الزامات منابع قانون بودجه سال 1405 کل کشور در خصوص عوارض کالاهای آسیب رسان به سلامت، به پیوست تصویر نامه شماره 100/95 مورخ 1405/02/19 وزارت بهداشت، درمان و آموزش پزشکی عنوان وزارت متبوع منضم به فهرست کالاها و خدمات آسیب رسان به سلامت در سال ١٤٠٥ برای اجرا ارسال می شود.
شایان ذکر است با عنایت به عدم اعلام نرخ عوارض کالاهای آسیب رسان به سلامت در فهرست مذکور، ادارات امور مالیاتی با رعایت سایر مقررات نسبت به مطالبه و وصول عوارض سلامت به میزان دو درصد (2) ارزش کالاهای آسیب رسان (حداقل نرخ عوارض موضوع ردیف (1-6) جدول الزامات منابع قانون بودجه سال 1405 کل کشور اقدام نمایند.
در ادامه، تصاویر فهرست کالاها و خدمات آسیب رسان به سلامت در سال 1405 ارائه شده است.
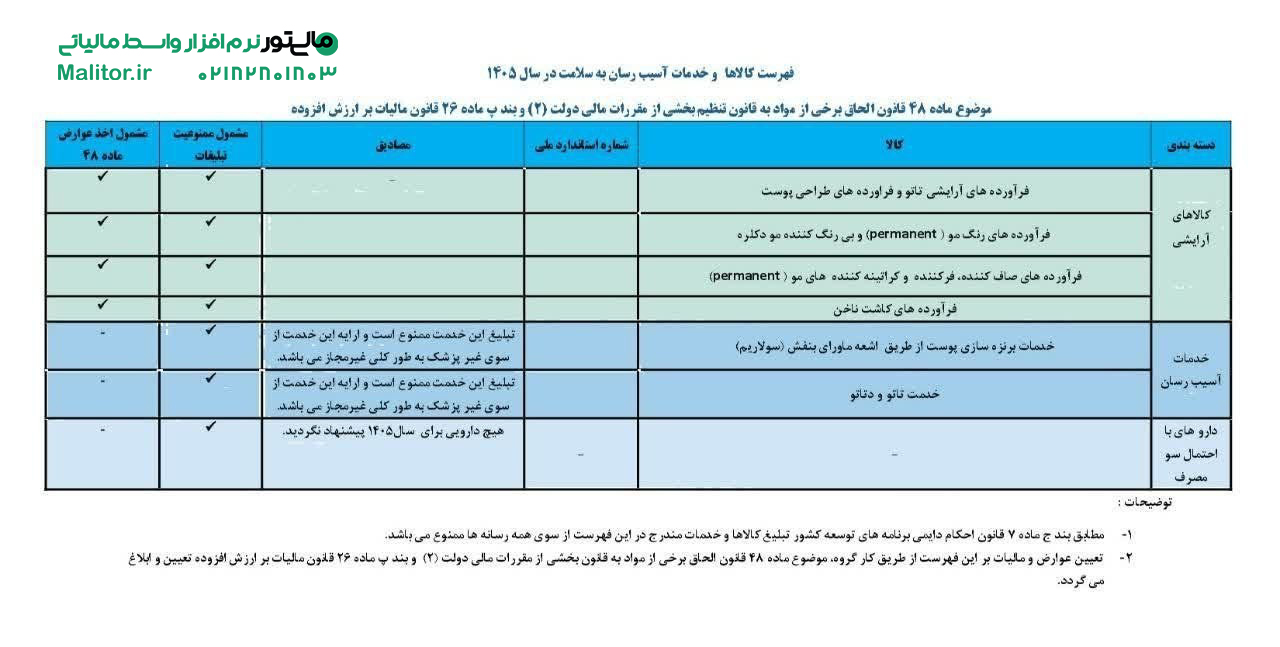
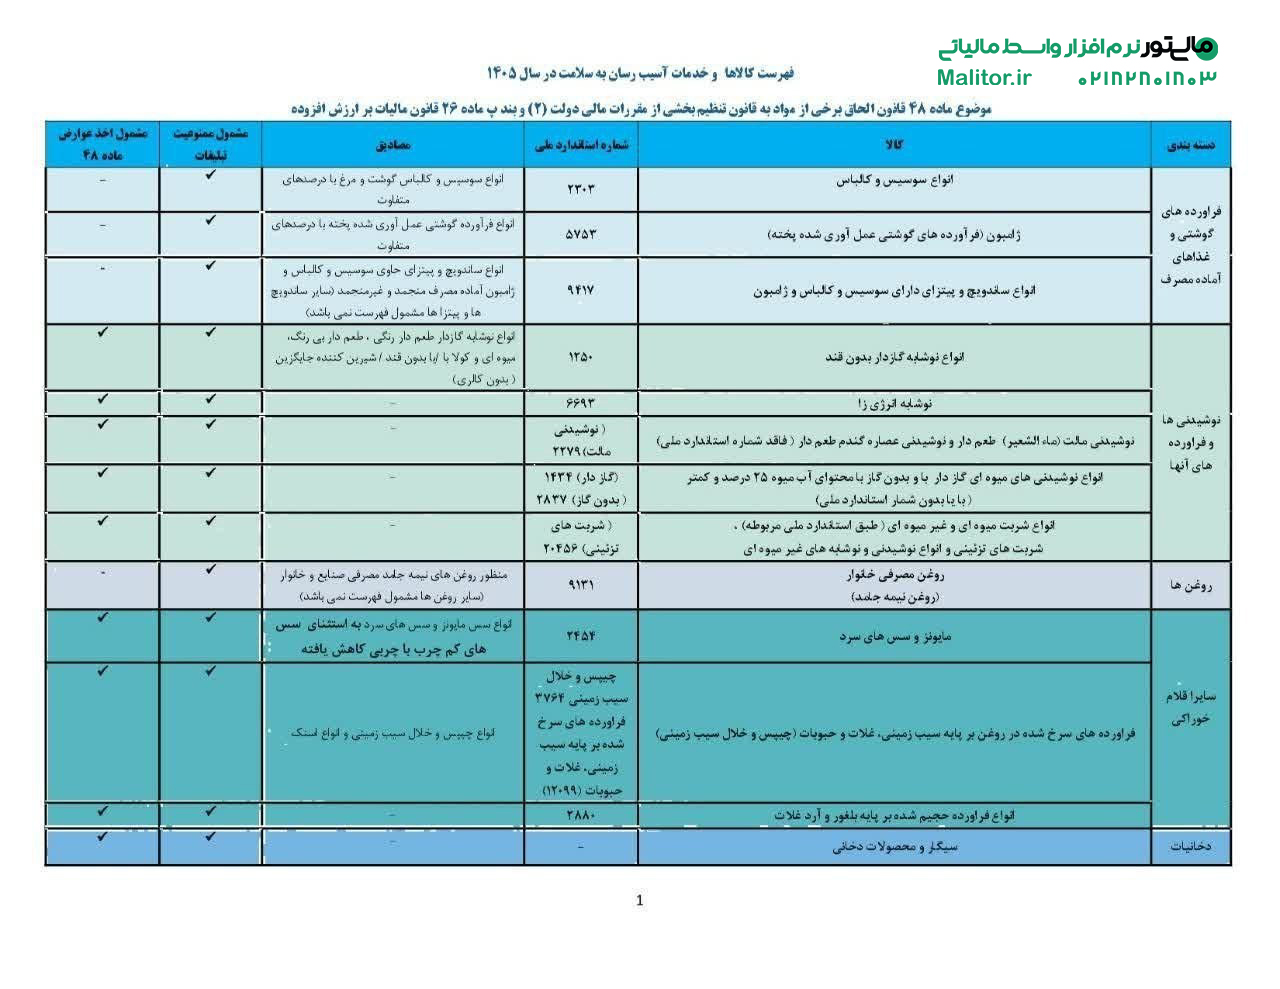
بر اساس فهرست ابلاغ شده از سوی وزارت بهداشت، درمان و آموزش پزشکی، کالاها و خدمات آسیب رسان به سلامت در سال 1405 در گروه های مختلف دسته بندی شده اند. این فهرست شامل انواع کالاهای خوراکی و آشامیدنی، فرآورده های غذایی و سایر محصولات مشمول عوارض سلامت است. همچنین برای هر گروه، اطلاعاتی از جمله عنوان کالا، شماره استاندارد ملی و وضعیت معافیت درج شده است.
| دسته بندی | کالا | شماره استاندارد ملی | معافیت | مشمول معافیت | مشمول اخذ عوارض |
|---|---|---|---|---|---|
| فرآورده های گوشتی و غذای آماده مصرف | انواع سوسیس و کالباس | 2303 | انواع سوسیس و کالباس گوشت و مرغ با درصدهای متفاوت | ✔ | - |
| ژامبون (فرآورده های گوشتی عمل آوری شده پخته) | 5753 | انواع فرآورده گوشتی عمل آوری شده پخته با درصدهای متفاوت | ✔ | - | |
| انواع ساندویچ و پیتزا دارای سوسیس و کالباس و ژامبون | 9417 | انواع ساندویچ و پیتزای حاوی سوسیس و کالباس و ژامبون آماده مصرف منجمد و غیرمنجمد (سایر ساندویچ ها و پیتزا ها مشمول فهرست نمی باشند) | ✔ | - | |
| نوشیدنی ها و فرآورده های آن ها | انواع نوشابه گازدار بدون قند | 1250 | انواع نوشابه گازدار حاوی شیرین کننده مصنوعی (بدون قند) و کولا با این قند / شیرین کننده جایگزین (بدون کالری) | ✔ | ✔ |
| نوشابه انرژی زا | 6693 | - | ✔ | ✔ | |
| نوشیدنی مالت (ماء الشعیر) | 2279 | نوشیدنی مالت (ماء الشعیر) طعم دار و نوشیدنی عصاره گندم طعم دار (فاقد شماره استاندارد ملی) - (سلامت) | ✔ | ✔ | |
| انواع نوشیدنی های میوه ای گاز دار و یا بدون گاز | 1432 2837 | انواع نوشیدنی های میوه ای گاز دار و یا بدون گاز با آب میوه 25 درصد و کمتر (با یا بدون شماره استاندارد ملی) - (گاز دار) - (بدون گاز) | ✔ | ✔ | |
| شربت های نوشیدنی | 20456 | لواع شربت میوه ای و غیر میوه ای (طبق استاندارد ملی مربوطه) - شربت های ترکیبی، انواع نوشیدنی و نوشابه های غیر میوه ای | ✔ | ✔ | |
| روغن ها | روغن مصرفی خوراک | 9131 | منظور روغن های نیمه جامد مصرفی صنایع و خانوار (سایر روغن ها مشمول فهرست نمی باشد) | ✔ | - |
| سایر اقلام خوراکی | ساندویچ و پیتزا های سرد | 2452 | انواع ساندویچ و پیتزا های سرد به استثنای سس های کم چرب با چربی کاهش یافته | ✔ | ✔ |
| فرآورده های سرخ شده در روغن بر پایه سیب زمینی، غلات و حبوبات (چیپس و خلال سیب زمینی) | 3762 3880 | لواع چیپس و خلال سیب زمینی سرخ شده بر پایه سیب زمینی، غلات و حبوبات (چیپس و خلال سیب زمینی) - لواع اسنک | ✔ | ✔ | |
| دخانیات | سیگار و محصولات دخانی | - | - | ✔ | ✔ |
| دسته بندی | کالا | شماره استاندارد ملی | معافیت | مشمول معافیت | مشمول اخذ عوارض |
|---|---|---|---|---|---|
| کالاهای آرایشی | فرآورده های آرایشی تانو و فرآورده های طراحی پوست | - | - | ✔ | ✔ |
| فرآورده های رنگ مو (permanent) و بی رنگ کننده مو دکلره | - | - | ✔ | ✔ | |
| فرآورده های صاف کننده، فرکننده و کرآتینه کننده های مو (permanent) | - | - | ✔ | ✔ | |
| فرآورده های کاشت ناخن | - | - | ✔ | ✔ | |
| خدمات رسانی | خدمات برنزه سازی پوست از طریق اشعه ماورای بنفش (سولاریوم) | - | تبلیغ این خدمت ممنوع است و ارائه این خدمت از سوی غیر پزشک به طور کلی غیرمجاز می باشد. | ✔ | - |
| خدمات تاتو و دتاتو | - | تبلیغ این خدمت ممنوع است و ارائه این خدمت از سوی غیر پزشک به طور کلی غیرمجاز می باشد. | ✔ | - | |
| دارو های با احتمال سوء مصرف | - | - | هیچ دارویی برای سال 1405 پیشنهاد نگردید. | ✔ | - |
توضیحات:
1- مطابق بند ج ماده 7 قانون احکام دائمی برنامه های توسعه کشور تبلیغ کالاها و خدمات مندرج در این فهرست از سوی همه رسانه ها ممنوع می باشد.
2- تعیین عوارض و مالیات بر این فهرست از طریق کارگروه موضوع ماده 48 قانون الحاق برخی از مواد به قانون بخشی از مقررات مالی دولت (2) و بند ب ماده 26 قانون مالیات بر ارزش افزوده تعیین و ابلاغ می گردد.
با توجه به تغییرات قوانین مالیاتی و افزایش الزامات مربوط به ثبت و ارسال صورتحساب های الکترونیکی، آگاهی از مقررات و استفاده از یک ابزار مطمئن مالیاتی، اهمیت بیشتری پیدا کرده است. در همین راستا، مالیتور به عنوان پل ارتباطی شما با سامانه مودیان، به کسب وکارها کمک می کند تا فرآیندهای مالیاتی خود را ساده تر، سریع تر و منظم تر مدیریت کنند.
با استفاده از مالیتور، دیگر نیازی نیست نگران پیچیدگی های ارسال فاکتورها و پیگیری وضعیت صورتحساب ها باشید. امکان ارسال آسان صورتحساب های الکترونیکی نوع اول و دوم، بارگذاری گروهی فاکتورها از طریق فایل اکسل و پیگیری وضعیت ارسال صورتحساب ها، بخشی از امکاناتی است که مالیتور برای مدیریت بهتر امور مالیاتی در اختیار کسب وکارها قرار می دهد.
در نهایت، رعایت الزامات قانونی و مدیریت صحیح فرآیندهای مالیاتی، یکی از عوامل مؤثر در فعالیت منظم و پایدار کسب وکارهاست. مالیتور با ارائه راهکارهای نرم افزاری در حوزه امور مالیاتی و سامانه مودیان، این مسیر را برای کسب وکارها ساده تر می کند تا با اطمینان بیشتری امور مربوط به صورتحساب های الکترونیکی خود را انجام دهند.
🔹 مالیتور؛ پل ارتباطی شما با سامانه مودیان
📞 شماره تماس: 02182801803
3صورتحساب اول را رایگان ارسال کنید!


