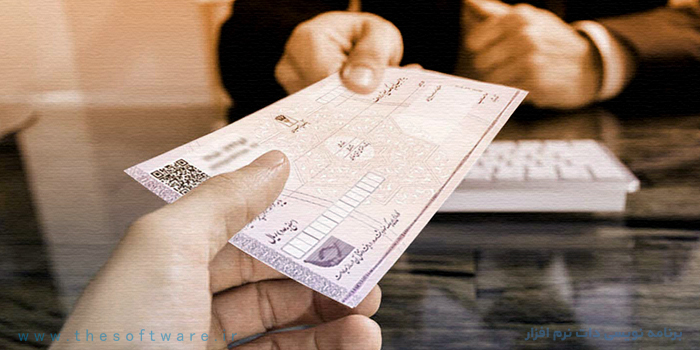
از سال 1400 به بعد، قانون جدید چک و راه اندازی سامانه صیاد یکی از مهم ترین تحولات نظام بانکی کشور بوده است. این قانون در راستای اجرای بند 19 سیاست های اقتصاد مقاومتی تصویب شد و بر اساس آن، تمامی چک های صادرشده باید در سامانه صیاد ثبت و تأیید شوند. همچنین در صورت داشتن سابقه چک برگشتی، سامانه صیاد محدودیت های مشخصی برای صدور چک جدید صاحب حساب در نظر می گیرد.
در این مقاله، قانون جدید چک 1405، جزئیات قانون چک برگشتی، مجازات چک بلامحل، انواع چک بانکی و نحوه استعلام چک صیادی بررسی می شود.
طبق ماده 5 قانون صدور چک، بانک مکلف است برای ارائه دسته چک به مشتریان خود، صرفاً از طریق سامانه صدور یکپارچه چک (صیاد) نزد بانک مرکزی اقدام کند.
این سامانه پس از استعلام از سامانه نظام هویت سنجی الکترونیکی بانکی (نهاب) و احراز نبود ممنوعیت قانونی، گزارش اعتباری متقاضی را از سامانه ملی اعتبارسنجی دریافت می کند، سقف اعتبار مجاز را محاسبه کرده و به هر برگه چک یک شناسه یکتا اختصاص می دهد.
به این ترتیب، افراد بدحساب و کلاهبردار امکان تبانی با بانک ها برای اخذ دسته چک را نخواهند داشت؛ زیرا استعلام سوابق و صدور دسته چک کاملاً متمرکز و مبتنی بر اعتبارسنجی است.
برای معاملات با مبالغ کلان نیز توصیه می شود علاوه بر اعتماد به چک صیادی، از چک رمزدار و چک تضمینی نیز استفاده شود.
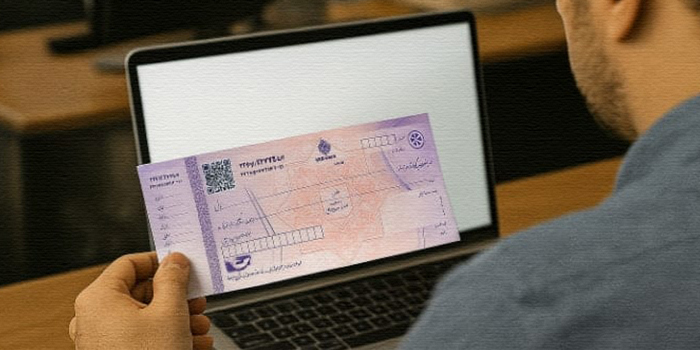
سامانه صیاد با متمرکزسازی درخواست های دسته چک، امکان اعتبارسنجی صاحبان حساب و امضا را فراهم می کند تا از اختصاص دسته چک به افراد فاقد صلاحیت جلوگیری شود.
از سال 1400، چک های رنگ بنفش با عنوان چک صیادی جایگزین چک های قدیمی شده اند و هر برگه چک یک شناسه 16 رقمی منحصربه فرد دارد که استعلام و پیگیری آن را بسیار ساده می کند.
طبق ماده 8 قانون صدور چک، صدور هر برگه چک مستلزم ثبت مشخصات هویتی دریافت کننده، مبلغ و تاریخ سررسید برای شناسه یکتای همان چک در سامانه صیاد است.
انتقال چک به شخص دیگر نیز تا قبل از تسویه، فقط با ثبت هویت گیرنده جدید برای همان شناسه یکتا در سامانه صیاد امکان پذیر است.
اگر صادرکننده، چک برگشتی رفع سوءاثر نشده در سابقه خود داشته باشد، سامانه صیاد اجازه صدور برگه چک جدید به او نخواهد داد.
با این قانون:
• بانک مرکزی امکان نظارت لحظه ای بر صدور چک و کنترل افراد پرخطر را دارد.
• اعتبار چک دیگر صرفاً متکی به لاشه کاغذی نیست.
• در حوادثی مانند سیل و زلزله، اطلاعات چک از بین نمی رود؛ زیرا در سامانه متمرکز ثبت شده است.
• جرائمی مانند جعل و سرقت چک به شکل قابل توجهی کاهش می یابد.
ابزارهای ثبت اطلاعات چک در سامانه صیاد
صاحبان کسب وکار نیز می توانند با استفاده از نرم افزار حسابداری بازرگانی، امور مالی مجموعه خود را سرعت ببخشند.
پیش از هر چیز باید بدانید چند نوع چک وجود دارد و قانون جدید برای هرکدام چه تغییراتی داشته است.
| نوع چک | ویژگی اصلی | قانون جدید |
|---|---|---|
| چک عادی | صادر از حساب جاری شخص، پرداخت آن فقط به اعتبار صادرکننده وابسته است | باید در سامانه صیاد ثبت شود |
| چک صیادی | همان چک عادی با ثبت کامل در سامانه صیاد و دارای کد 16 رقمی یکتا | از 1400 اجباری و جایگزین چک های قدیمی رنگ بنفش |
| چک تأییدشده | بانک پرداخت وجه را تأیید و تضمین می کند | حتی با کسری موجودی، بانک وجه را پرداخت می کند |
| چک تضمین شده | خود بانک صادرکننده است؛ از نظر ارزش مالی معادل پول نقد | وصول یا ابطال فقط تا یک ماه پس از صدور ممکن است؛ غیرقابل انتقال؛ جعل آن 2 تا 6 سال محرومیت دارد |
| چک بین بانکی | چک رمزدار برای انتقال سریع و امن وجه بین بانک ها، بدون نیاز به دسته چک | مسئولیت برگشت یا جعل بر عهده صادرکننده است |
| چک مسافرتی | قابل نقد شدن در هر شعبه یا نماینده بانک، مناسب سفر | تحت همان قوانین چک عادی بررسی می شود |
طبق ماده 8 قانون صدور چک، دریافت کننده چک می تواند به صورت آنی سقف اعتبار مجاز، سابقه چک های برگشتی سه سال اخیر و مانده تعهدات چک های تسویه نشده صادرکننده را استعلام بگیرد.
این موضوع ریسک معامله را کاهش داده و از صدور چک های پرریسک جلوگیری می کند.
1.استعلام از طریق سایت بانک مرکزی
با ورود شناسه استعلام 16 رقمی مندرج در چک در بخش «استعلام چک صیادی» پایگاه اطلاع رسانی بانک مرکزی، می توانید به صورت رایگان و نامحدود اعتبار چک و صادرکننده را بررسی کنید.
2. استعلام با پیامک به سامانه 701701
کافی است کد شناسه استعلام 16 رقمی 11 را به شماره 701701 ارسال کنید.
سامانه بر اساس سابقه چک برگشتی، یک وضعیت رنگی برای صادرکننده اعلام می کند:
| وضعیت رنگی | تعداد یا مبلغ چک برگشتی |
|---|---|
سفید | بدون هیچ سابقه رفع سوءاثر نشده |
زرد | 1 فقره چک برگشتی یا حداکثر 5 میلیون تومان تعهد |
نارنجی | 2 تا 4 فقره چک برگشتی یا حداکثر 20 میلیون تومان |
قهوه ای | 5 تا 10 فقره چک برگشتی یا حداکثر 50 میلیون تومان |
قرمز | بیشتر از 10 فقره چک برگشتی یا بیش از 50 میلیون تومان |
توجه به جزئیات مالی از جمله مسائل کلیدی حسابداری است.
بر اساس قانون جدید چک برگشتی، صاحب چک برگشتی رفع سوءاثر نشده با محدودیت های زیر مواجه می شود:
این محدودیت ها تا زمان پرداخت کامل وجه چک و رفع سوءاثر چک برگشتی در سامانه صیاد به قوت خود باقی می مانند.
طبق ماده 9 قانون صدور چک، دادگاه مکلف است بنا به درخواست دارنده چک، در صورت وجود شرایط زیر و بدون رسیدگی ماهوی، اجرائیه صادر کند:
طبق ماده 14، صادرکننده یا ذی نفع چک می تواند در صورت مفقودی، سرقت، جعل یا کلاهبرداری، دستور کتبی عدم پرداخت وجه چک را به بانک بدهد.
اگر دسته چک ندارید، برای مبادلات بانکی می توانید از چک بین بانکی استفاده کنید.
اگر فردی عمداً یا بدون موجودی کافی، چک بلامحل صادر کند، طبق ماده 7 اصلاحیه قانون صدور چک (1397) مجازات های زیر اعمال می شود:
اگر چک برای معامله غیرقانونی یا ربوی صادر شده باشد، مجازات می تواند سنگین تر شود.
طبق تبصره 5 ماده 5 مکرر مورد اشاره در ماده 4 قانون جدید چک، بانک مسئول جبران خساراتی است که از عدم انجام تکالیف قانونی به اشخاص ثالث وارد می شود.
مسئول شعبه ای که به این تکالیف عمل نکند یا اطلاعات لازم برای بانک اطلاعات الکترونیکی ماده 21 را در اختیار بانک مرکزی نگذارد، طبق ماده 9 قانون رسیدگی به تخلفات اداری (1372) مجازات می شود.
اگر بین استفاده از چک یا سفته مردد هستید، این جدول تصمیم گیری را ساده می کند:
راه اندازی سامانه صیاد، ایجاد تقارن اطلاعات از طریق استعلام پیامکی و فرایند صدور اجرائیه دادگاه ظرف کمتر از 20 روز، مهم ترین اقدامات اجرای قانون جدید چک بوده اند.
این تغییرات باعث کاهش چشمگیر تعداد و مبلغ چک های برگشتی و افزایش شفافیت اقتصادی کشور شده است.
قانون جدید چک از ابتدای سال 1400 به طور رسمی اجرا شد.
بر اساس این قانون، ثبت چک های صیادی در سامانه صیاد اجباری است.
از طریق موبایل بانک، اینترنت بانک، خودپرداز، مراجعه حضوری به شعب بانک یا سامانه پیامکی 701701 می توانید به سامانه صیاد دسترسی داشته باشید.
افرادی که سابقه چک برگشتی رفع سوءاثر نشده دارند، حق دریافت دسته چک جدید ندارند و با محدودیت هایی مانند عدم افتتاح حساب، عدم دریافت تسهیلات و ضمانت نامه، عدم گشایش اعتبار اسنادی و مسدودی حساب ها مواجه می شوند.
بله، چک دست نویس همچنان معتبر است، به شرط آنکه تمام اطلاعات آن، شامل تاریخ، مبلغ، نام گیرنده و امضا، خوانا و بدون خط خوردگی مغایر با سامانه صیاد باشد.
اما برای چک های صیادی، اطلاعات باید حتماً در سامانه ثبت شود؛ در غیر این صورت، چک فاقد اعتبار قانونی برای صدور اجرائیه است.
گواهی عدم پرداخت زمانی صادر می شود که دارنده چک، آن را در سررسید یا بعد از آن به بانک ارائه دهد، اما به دلیل کسری یا نبود موجودی، امکان پرداخت وجه وجود نداشته باشد.
بانک موظف است بلافاصله گواهی عدم پرداخت را همراه با کد رهگیری صادر کند.
بله، چک برگشتی در صورت رعایت شرایط ماده 9 قانون صدور چک، یعنی نبود شرط برای وصول، عدم تصریح به تضمین بودن و صدور گواهی عدم پرداخت طبق ماده 14، بدون نیاز به رسیدگی ماهوی در دادگاه، سند لازم الاجرا محسوب می شود و دادگاه اجرائیه صادر می کند.


