یکی از مهم ترین وظایف واحد حسابداری در هر کسب وکار، کنترل و تطبیق گردش حساب های بانکی با اطلاعات ثبت شده در دفاتر حسابداری است. از آنجا که تمام دریافت ها و پرداخت های مالی لزوما به صورت هم زمان در صورت حساب بانک و سیستم حسابداری ثبت نمی شوند، ممکن است میان مانده حساب بانک در دفاتر شرکت و مانده اعلام شده از سوی بانک اختلاف وجود داشته باشد.
این اختلاف همیشه به معنای اشتباه حسابداری نیست؛ گاهی تراکنش هایی مانند کارمزد بانکی، سود سپرده، چک های صادرشده وصول نشده یا واریزی های در راه باعث ایجاد تفاوت در مانده دو حساب می شوند. در چنین شرایطی، مغایرت گیری بانکی به عنوان یکی از ابزارهای مهم کنترل داخلی، به حسابداران کمک می کند تا علت اختلاف ها را شناسایی کنند، ثبت های اصلاحی لازم را انجام دهند و از صحت اطلاعات مالی اطمینان بیشتری داشته باشند.
مغایرت گیری بانکی (Bank Reconciliation) فرآیندی است که طی آن مانده حساب بانک در دفاتر حسابداری با مانده درج شده در صورت حساب بانکی برای یک دوره زمانی مشخص مقایسه می شود. هدف از این فرآیند، شناسایی اختلاف های احتمالی، بررسی علت ایجاد آن ها و اطمینان از ثبت صحیح تمام تراکنش های مالی است. به عبارت دیگر، حسابدار با انجام مغایرت گیری بررسی می کند که آیا تمام دریافت ها و پرداخت های ثبت شده در سیستم حسابداری با تراکنش های واقعی حساب بانکی مطابقت دارند یا خیر.
نکته: مغایرت گیری بانکی صرفا مقایسه دو عدد نیست؛ بلکه بررسی مستندات، شناسایی تراکنش های ثبت نشده و اصلاح اشتباهات احتمالی را نیز شامل می شود.
انجام منظم مغایرت گیری بانکی نقش مهمی در حفظ دقت اطلاعات مالی و کنترل منابع نقدی شرکت دارد؛
مهم ترین دلایل اهمیت این فرآیند عبارت اند از:
ممکن است مبلغ یک تراکنش اشتباه ثبت شده باشد یا یک دریافت و پرداخت به طور کامل در دفاتر درج نشده باشد.
کشف تراکنش های ثبت نشده: هزینه هایی مانند کارمزد بانکی یا برداشت های خودکار ممکن است در صورت حساب بانک ثبت شده باشند، اما هنوز در سیستم حسابداری ثبت نشده باشند.
جلوگیری از سوءاستفاده های مالی: بررسی منظم گردش حساب ها می تواند به شناسایی برداشت های غیرمجاز یا تراکنش های مشکوک کمک کند.
کنترل نقدینگی شرکت: با مشخص شدن مانده واقعی وجوه نقد، مدیران می توانند تصمیم های دقیق تری درباره پرداخت تعهدات و مدیریت منابع مالی بگیرند.
دفاع در مراجع قانونی: صورت مغایرت بانکی به عنوان یک سند معتبر، در صورت لزوم می تواند به عنوان مدرک مالی مستندبرای مراجع قانونی مورد استفاده قرار گیرد.
تطبیق حساب های بانکی باعث می شود اطلاعات مربوط به موجودی نقد و بانک در صورت های مالی از دقت بیشتری برخوردار باشد.
اختلاف میان مانده حساب بانک در دفاتر شرکت و صورت حساب بانکی می تواند دلایل مختلفی داشته باشد. برای بررسی صحیح مغایرت ها، ابتدا باید منشأ اختلاف مشخص شود.
زمانی که شرکت چکی را برای پرداخت به اشخاص یا تامین کنندگان صادر می کند، معمولا مبلغ آن بلافاصله در دفاتر حسابداری ثبت و از مانده حساب بانک کسر می شود؛ اما ممکن است دریافت کننده هنوز چک را به بانک ارائه نکرده باشد.
در این شرایط، مبلغ چک در دفاتر شرکت از حساب بانک کسر شده، اما هنوز در صورت حساب بانک منعکس نشده است.
گاهی شرکت مبلغی را در پایان روز یا در روزهای تعطیل به حساب بانکی واریز می کند، اما بانک آن را در تاریخ بعدی در صورت حساب ثبت می کند.
در این حالت، مبلغ واریزی در دفاتر حسابداری ثبت شده است، اما هنوز در گردش حساب بانکی قابل مشاهده نیست.
بانک ممکن است بابت خدماتی مانند انتقال وجه، صدور چک یا سایر خدمات بانکی، مبالغی را از حساب شرکت کسر کند. اگر این مبالغ هنوز در سیستم حسابداری ثبت نشده باشند، میان دو مانده اختلاف ایجاد می شود.
در برخی موارد، بانک سود سپرده را به حساب شرکت واریز می کند، اما ثبت این درآمد در دفاتر حسابداری با تاخیر انجام می شود.
ثبت مبلغ اشتباه، درج تراکنش در حساب بانکی نامناسب، ثبت تکراری یک سند یا اشتباه در تاریخ تراکنش از دیگر دلایل ایجاد مغایرت است.
همچنین ممکن است اشتباه از سوی بانک رخ داده باشد؛ برای مثال، مبلغی به اشتباه از حساب شرکت کسر شده یا به حساب آن منظور شده باشد.
مراحل انجام مغایرت گیری بانکی
برای انجام اصولی مغایرت گیری بانکی، بهتر است فرآیند به ترتیب مشخصی انجام شود تا هیچ تراکنشی از قلم نیفتد.
ابتدا صورت حساب بانکی مربوط به دوره موردنظر را از بانک دریافت کنید. بهتر است تاریخ شروع و پایان صورت حساب با دوره گزارش گیری حسابداری یکسان باشد.
گردش حساب بانک در سیستم حسابداری را برای همان بازه زمانی استخراج کنید. اطلاعاتی مانند تاریخ، مبلغ، شرح تراکنش و شماره سند باید قابل بررسی باشند.
تراکنش های ثبت شده در دفاتر را با گردش حساب بانکی مقایسه کنید. مبالغ واریزی، برداشت ها، چک ها و انتقال وجه را به ترتیب بررسی کنید.
موارد اختلاف را مشخص کنید و علت هر کدام را در گروه هایی مانند چک وصول نشده، وجوه در راه، کارمزد ثبت نشده یا اشتباهات حسابداری قرار دهید.
برای تراکنش هایی که در دفاتر ثبت نشده اند یا به اشتباه ثبت شده اند، پس از بررسی مدارک، سند اصلاحی صادر کنید.
در پایان، صورت مغایرت بانکی تهیه کنید تا مانده اصلاح شده دفاتر و مانده تعدیل شده صورت حساب بانک با یکدیگر برابر شوند.
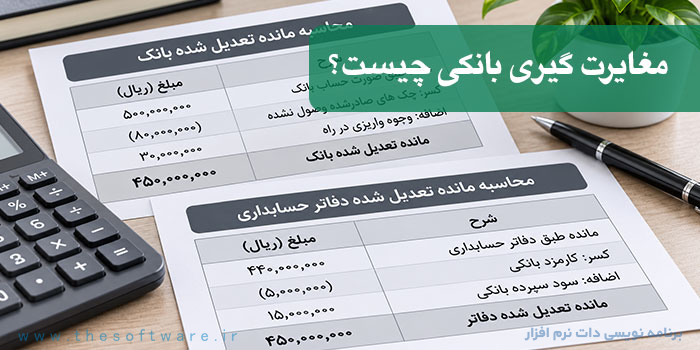
نحوه محاسبه صورت مغایرت بانکی با مثال:
برای درک بهتر فرآیند مغایرت گیری، فرض کنید اطلاعات حساب بانکی یک شرکت در پایان ماه به شرح زیر است:
| شرح | مبلغ (ریال) |
|---|---|
| مانده طبق صورت حساب بانک | 500,000,000 |
| کسر: چک های صادرشده وصول نشده | (80,000,000) |
| اضافه: وجوه واریزی در راه | 30,000,000 |
| مانده تعدیل شده بانک | 450,000,000 |
نتیجه مغایرت گیری
تطبیق انجام شد
450,000,000 ریال
مانده نهایی پس از تعدیلات:
مانده تعدیل شده بانک و مانده تعدیل شده دفاتر با یکدیگر برابر هستند؛ بنابراین مغایرت شناسایی شده برطرف شده است.
توجه: چک های وصول نشده و وجوه در راه، معمولا نیاز به ثبت سند اصلاحی ندارند؛ زیرا قبلا در دفاتر شرکت ثبت شده اند و صرفا هنوز در صورت حساب بانک منعکس نشده اند. اما کارمزد بانکی و سود سپرده، در صورت ثبت نشدن در دفاتر، نیازمند ثبت حسابداری هستند.
ثبت های حسابداری مربوط به مغایرت بانکی:
پس از شناسایی مغایرت ها، حسابدار باید برای مواردی که نیاز به اصلاح دفاتر دارند، اسناد حسابداری مناسب صادر کند.
برای مثال، ثبت کارمزد بانکی به مبلغ 5,000,000 ریال به شکل زیر است:
| شرح | مبلغ (ریال) |
|---|---|
| مانده طبق دفاتر حسابداری | 440,000,000 |
| کسر: کارمزد بانکی | (5,000,000) |
| اضافه: سود سپرده بانکی | 15,000,000 |
| مانده تعدیل شده دفاتر | 450,000,000 |
این ثبت ها باعث می شوند مانده حساب بانک در دفاتر با اطلاعات واقعی صورت حساب بانکی تطبیق پیدا کند.
با وجود اهمیت این فرآیند، برخی اشتباهات می توانند باعث شوند نتیجه مغایرت گیری دقیق نباشد. مهم ترین موارد عبارت اند از:
دوره انجام مغایرت گیری به حجم تراکنش ها، تعداد حساب های بانکی و حساسیت فعالیت مالی شرکت بستگی دارد.
با این حال، توصیه می شود:
شرکت های پرتراکنش: به صورت روزانه یا هفتگی مغایرت گیری انجام دهند.
شرکت های با حجم فعالیت متوسط: حداقل به صورت ماهانه حساب های بانکی خود را تطبیق دهند.
شرکت های کم تراکنش: در پایان هر ماه یا دوره مالی، گردش حساب ها را بررسی کنند.
نکته مهم این است که مغایرت گیری نباید صرفا به پایان سال مالی موکول شود؛ زیرا انباشته شدن اختلاف ها، شناسایی علت و اصلاح آن ها را دشوارتر می کند.
مغایرت گیری بانکی یکی از مهم ترین فعالیت های کنترلی در واحد حسابداری است که به شناسایی خطاهای ثبت، تراکنش های ثبت نشده و اختلاف های ناشی از زمان بندی عملیات بانکی کمک می کند. انجام منظم این فرآیند باعث افزایش دقت اطلاعات مالی، کنترل بهتر وجوه نقد و کاهش احتمال بروز اشتباهات و سوءاستفاده های مالی می شود.
حسابداران با بررسی مستندات بانکی، تطبیق گردش حساب ها، شناسایی علت مغایرت و ثبت اصلاحات لازم می توانند از صحت مانده حساب های بانکی اطمینان حاصل کنند. در نهایت، تهیه صورت مغایرت بانکی منظم و مستند، نقش مهمی در بهبود کنترل های داخلی و افزایش قابلیت اتکای گزارش های مالی هر کسب وکار دارد.


