تا این لحظه، هیچ بخشنامه یا اطلاعیه ای از سوی سازمان امور مالیاتی کشور در خصوص تمدید مهلت تسلیم اظهارنامه مالیات بر ارزش افزوده دوره بهار 1405 منتشر نشده است.
مطابق مقررات، مهلت قانونی تسلیم این اظهارنامه به صورت عادی تا 15 مهر ماه 1405 بوده است. با این حال، با توجه به اینکه آخرین مهلت ثبت صورتحساب های الکترونیکی مربوط به دوره تابستان تا 12 مهرماه 1405 بوده و خریداران نیز 30 روز فرصت دارند تا نسبت به تأیید یا رد آن ها اقدام کنند، احتمال تمدید مهلت تسلیم اظهارنامه تا 12 آبان ماه 1405 وجود دارد.
با این وجود، این موضوع تاکنون به صورت رسمی از سوی سازمان امور مالیاتی اعلام نشده و تا زمان صدور بخشنامه یا اطلاعیه رسمی، نمی توان آن را قطعی تلقی کرد.
با توجه به هم زمانی مهلت ارسال اظهارنامه عملکرد اشخاص حقوقی، تکالیف مربوط به دفاتر و سایر امور مالیاتی، خواهشمند است صورتحساب های خود را در اسرع وقت بررسی و جهت ارسال اقدام فرمایید.
با توجه به احتمال افزایش حجم درخواست ها و بروز کندی یا اختلال در سامانه مؤدیان، توصیه می شود ارسال صورتحساب ها به روزهای پایانی موکول نشود تا از بروز مشکلات احتمالی و تأخیر در ارسال جلوگیری شود.
سازمان امور مالیاتی کشور اعلام کرده است که از یکم دی ماه 1404، تنها اعتبار مالیاتی مربوط به خریدهایی قابل پذیرش خواهد بود که مستند به صورتحساب های الکترونیکی ثبت شده در سامانه مودیان باشند.
این تصمیم در راستای اجرای بند (غ) تبصره (1) قانون بودجه سال 1404 اتخاذ شده است. بر اساس این مقررات، از تاریخ مذکور، صورتحساب های کاغذی و اطلاعاتی که خارج از سامانه مودیان ثبت شده اند، برای محاسبه مالیات بر ارزش افزوده مبنای پذیرش اعتبار مالیاتی قرار نخواهند گرفت.
طبق اعلام سازمان امور مالیاتی، با همکاری مودیان و تشکل های صنفی و همچنین اقداماتی که از سوی این سازمان انجام شده، سامانه های الکترونیکی مورد نیاز توسعه پیدا کرده و زیرساخت لازم برای صدور صورتحساب های الکترونیکی توسط مودیان فراهم شده است.
بررسی اظهارنامه های مالیات بر ارزش افزوده دوره های مالیاتی یک سال گذشته نیز نشان می دهد که روند استفاده از صورتحساب های الکترونیکی وضعیت مطلوبی پیدا کرده است.
برای نمونه، در دوره مالیاتی بهار 1404، به طور میانگین تنها 9 درصد از مالیات و عوارض خرید یا همان اعتبار مالیاتی ابرازی مودیان بر اساس صورتحساب های غیرالکترونیکی (کاغذی) یا اطلاعات خارج از سامانه مودیان ثبت شده بود.
سازمان امور مالیاتی همچنین پیش بینی کرده است که با ادامه برنامه های اجراشده، سهم مالیات و عوارض خرید مستند به اطلاعات خارج از سامانه مودیان، در مقایسه با کل مالیات و عوارض خرید ابرازی، تا پیش از رسیدن به مهلت یکم دی ماه 1404 کاهش پیدا کند و به کمتر از 5 درصد برسد.
اهمیت این موضوع زمانی بیشتر مشخص می شود که بدانیم اثر عملی این مقررات در محاسبه مالیات بر ارزش افزوده، در اظهارنامه دوره زمستان 1404 نمایان خواهد شد.
در واقع، سامانه مودیان در اردیبهشت 1405 میزان بدهی مالیات بر ارزش افزوده را بر اساس مقررات جدید در فرم محاسبه بدهی به مودیان نشان خواهد داد. در این مرحله، عدم پذیرش اعتبار مالیاتی مربوط به صورتحساب های غیرالکترونیکی برای مودیان قابل مشاهده و ملموس خواهد بود.
به همین دلیل، سازمان امور مالیاتی تأکید کرده است که مودیان باید پیش از پایان آذرماه 1404 اقدامات لازم را برای هماهنگ شدن با این مقررات انجام دهند.
یکی از پرسش های مهم برای مودیان این است که اگر از یک فروشنده یا مجموعه ای خرید کنند اما صورتحساب رسمی و الکترونیکی برای آن ها صادر نشود، تکلیف این خرید چه خواهد بود؟
در گذشته، در برخی موارد امکان ثبت چنین خریدهایی از طریق روش هایی مانند معاملات فصلی یا تعدیلات خریدهای خارج از سامانه وجود داشت. اما با اجرایی شدن مقررات جدید از یکم دی ماه 1404، استفاده از این روش ها برای خریدهایی که فاقد صورتحساب الکترونیکی هستند، محدود یا حذف خواهد شد.
بنابراین، مودیان برای برخورداری از اعتبار مالیاتی خرید، باید از فروشنده صورتحساب الکترونیکی دریافت کنند و اطمینان داشته باشند که صورتحساب مربوطه در چارچوب سامانه مودیان ثبت و قابل پیگیری است.
در نتیجه، از ابتدای دی ماه 1404، صرف داشتن یک فاکتور یا صورتحساب کاغذی برای پذیرش مالیات و عوارض خرید کافی نخواهد بود و مودیان باید فرآیند خرید و دریافت صورتحساب خود را با الزامات سامانه مودیان هماهنگ کنند.
برخی مودیان مالیاتی ممکن است به دلیل شرایط مالی یا وضعیت خاص خود، امکان پرداخت یکجای مالیات و جرایم مربوط به آن را نداشته باشند. به همین دلیل، دولت برای کمک به مودیان و تسهیل روند پرداخت بدهی های مالیاتی، راهکارهایی را در نظر گرفته است. تقسیط بدهی مالیاتی و پرداخت آن در چند مرحله یکی از مهم ترین این راهکارهاست.
در این بخش، ابتدا با نحوه تقسیط بدهی مالیاتی و حداکثر مهلت تقسیط مالیات آشنا می شویم. سپس فرم و نمونه درخواست تقسیط را بررسی می کنیم و در ادامه، شرایط پرداخت قسطی بدهی های مربوط به ارث، مالیات عملکرد و مالیات بر ارزش افزوده را توضیح خواهیم داد.
بر اساس بند 10 بخشنامه «تفویض اختیار تقسیط بدهی و بخشودگی جرایم قابل بخشش» که در چارچوب قانون مالیات های مستقیم و قانون مالیات بر ارزش افزوده صادر شده است، مودی می تواند برای پرداخت بدهی مالیاتی خود درخواست تقسیط ارائه کند.
چنانچه درخواست تقسیط حداکثر تا یک سال پس از پایان مهلت تسلیم اظهارنامه مالیاتی یا سررسید پرداخت مالیات همان سال یا دوره ارائه شود، حداکثر مدت در نظر گرفته شده برای تقسیط مالیات بر ارزش افزوده 9 ماه خواهد بود.
اما اگر مودی پس از پایان این مهلت یک ساله برای تقسیط بدهی اقدام کند، معمولاً به ازای هر ماه تأخیر، یک ماه از مدت تقسیط قابل استفاده کسر خواهد شد. با وجود این، در چنین شرایطی حداکثر مدت تقسیط معمولاً 6 ماه در نظر گرفته می شود. البته تعیین مدت نهایی تقسیط در این موارد بر عهده سازمان امور مالیاتی است.
برای اینکه درخواست تقسیط بدهی مالیاتی مورد موافقت سازمان امور مالیاتی قرار بگیرد، مودی باید شرایط لازم را داشته باشد. مهم ترین این شرایط عبارت اند از:
در ادامه، یک نمونه نامه درخواست تقسیط مالیات ارائه می شود.
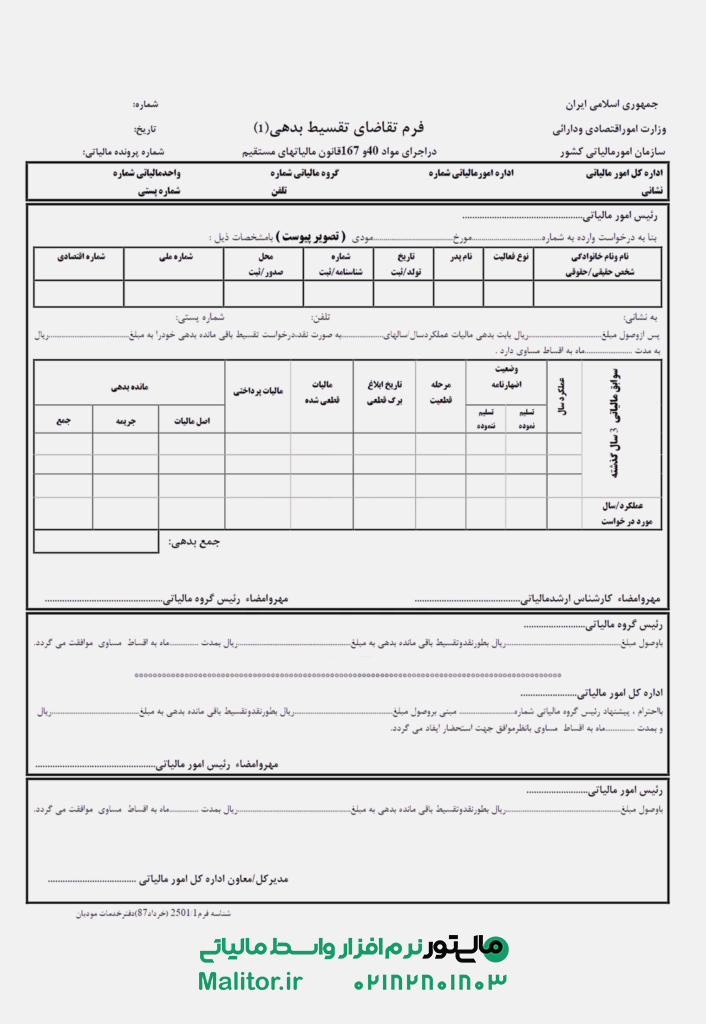
دانلود تصویر نمونه نامه درخواست تقسیط مالیات
با الکترونیکی شدن هرچه بیشتر فرآیندهای مالیاتی، مدیریت به موقع و دقیق صورتحساب ها در سامانه مودیان اهمیت بیشتری پیدا کرده است. یکی از امکانات کاربردی این سامانه، قابلیت «رد خودکار صورتحساب» است که می تواند از تأیید ناخواسته برخی اسناد مالیاتی مانند صورتحساب های اصلاحی، ابطالی و برگشت از فروش جلوگیری کند.
در صورتی که قابلیت رد خودکار صورتحساب ارجاعی فعال باشد، تمامی صورتحساب های ارجاعی شامل صورتحساب ابطالی، اصلاحی و برگشت از فروش که در وضعیت «در انتظار واکنش» قرار دارند، چنانچه تا 30 روز پس از درج در کارپوشه واکنشی نسبت به آن ها ثبت نشود، به شکل خودکار توسط سامانه رد خواهند شد.
فعال کردن این قابلیت در سامانه مودیان از طریق کارپوشه انجام می شود. برای فعال سازی آن، کافی است مراحل زیر را دنبال کنید:
پس از ثبت موفق درخواست، قابلیت رد خودکار صورتحساب برای مودی فعال خواهد شد.
با صدور یک صورتحساب ارجاعی، این صورتحساب در کارپوشه خریدار قرار می گیرد و خریدار از زمان درج آن، 30 روز فرصت دارد تا واکنش خود را در سامانه ثبت کند.
اگر خریدار در این مدت هیچ واکنشی نسبت به صورتحساب نشان ندهد، نتیجه بسته به وضعیت قابلیت رد خودکار به شکل زیر خواهد بود:
در مجموع، رد خودکار صورتحساب یکی از امکانات ساده اما کاربردی سامانه مودیان است که می تواند به کاهش ریسک های مالیاتی، مدیریت بهتر اسناد و افزایش شفافیت فرآیندهای مالیاتی کمک کند. فعال کردن این قابلیت همچنین می تواند احتمال بروز مغایرت در آینده را کاهش دهد و کنترل بیشتری بر صورتحساب های ارجاعی در اختیار مودی قرار دهد.


