تا این لحظه، هیچ بخشنامه یا اطلاعیه ای از سوی سازمان امور مالیاتی کشور در خصوص تمدید مهلت تسلیم اظهارنامه مالیات بر ارزش افزوده دوره بهار 1405 منتشر نشده است.
مطابق مقررات، مهلت قانونی تسلیم این اظهارنامه به صورت عادی تا 15 مهر ماه 1405 بوده است. با این حال، با توجه به اینکه آخرین مهلت ثبت صورتحساب های الکترونیکی مربوط به دوره تابستان تا 12 مهرماه 1405 بوده و خریداران نیز 30 روز فرصت دارند تا نسبت به تأیید یا رد آن ها اقدام کنند، احتمال تمدید مهلت تسلیم اظهارنامه تا 12 آبان ماه 1405 وجود دارد.
با این وجود، این موضوع تاکنون به صورت رسمی از سوی سازمان امور مالیاتی اعلام نشده و تا زمان صدور بخشنامه یا اطلاعیه رسمی، نمی توان آن را قطعی تلقی کرد.
با توجه به هم زمانی مهلت ارسال اظهارنامه عملکرد اشخاص حقوقی، تکالیف مربوط به دفاتر و سایر امور مالیاتی، خواهشمند است صورتحساب های خود را در اسرع وقت بررسی و جهت ارسال اقدام فرمایید.
با توجه به احتمال افزایش حجم درخواست ها و بروز کندی یا اختلال در سامانه مؤدیان، توصیه می شود ارسال صورتحساب ها به روزهای پایانی موکول نشود تا از بروز مشکلات احتمالی و تأخیر در ارسال جلوگیری شود.
سازمان امور مالیاتی کشور اعلام کرده است که از یکم دی ماه 1404، تنها اعتبار مالیاتی مربوط به خریدهایی قابل پذیرش خواهد بود که مستند به صورتحساب های الکترونیکی ثبت شده در سامانه مودیان باشند.
این تصمیم در راستای اجرای بند (غ) تبصره (1) قانون بودجه سال 1404 اتخاذ شده است. بر اساس این مقررات، از تاریخ مذکور، صورتحساب های کاغذی و اطلاعاتی که خارج از سامانه مودیان ثبت شده اند، برای محاسبه مالیات بر ارزش افزوده مبنای پذیرش اعتبار مالیاتی قرار نخواهند گرفت.
طبق اعلام سازمان امور مالیاتی، با همکاری مودیان و تشکل های صنفی و همچنین اقداماتی که از سوی این سازمان انجام شده، سامانه های الکترونیکی مورد نیاز توسعه پیدا کرده و زیرساخت لازم برای صدور صورتحساب های الکترونیکی توسط مودیان فراهم شده است.
بررسی اظهارنامه های مالیات بر ارزش افزوده دوره های مالیاتی یک سال گذشته نیز نشان می دهد که روند استفاده از صورتحساب های الکترونیکی وضعیت مطلوبی پیدا کرده است.
برای نمونه، در دوره مالیاتی بهار 1404، به طور میانگین تنها 9 درصد از مالیات و عوارض خرید یا همان اعتبار مالیاتی ابرازی مودیان بر اساس صورتحساب های غیرالکترونیکی (کاغذی) یا اطلاعات خارج از سامانه مودیان ثبت شده بود.
سازمان امور مالیاتی همچنین پیش بینی کرده است که با ادامه برنامه های اجراشده، سهم مالیات و عوارض خرید مستند به اطلاعات خارج از سامانه مودیان، در مقایسه با کل مالیات و عوارض خرید ابرازی، تا پیش از رسیدن به مهلت یکم دی ماه 1404 کاهش پیدا کند و به کمتر از 5 درصد برسد.
اهمیت این موضوع زمانی بیشتر مشخص می شود که بدانیم اثر عملی این مقررات در محاسبه مالیات بر ارزش افزوده، در اظهارنامه دوره زمستان 1404 نمایان خواهد شد.
در واقع، سامانه مودیان در اردیبهشت 1405 میزان بدهی مالیات بر ارزش افزوده را بر اساس مقررات جدید در فرم محاسبه بدهی به مودیان نشان خواهد داد. در این مرحله، عدم پذیرش اعتبار مالیاتی مربوط به صورتحساب های غیرالکترونیکی برای مودیان قابل مشاهده و ملموس خواهد بود.
به همین دلیل، سازمان امور مالیاتی تأکید کرده است که مودیان باید پیش از پایان آذرماه 1404 اقدامات لازم را برای هماهنگ شدن با این مقررات انجام دهند.
یکی از پرسش های مهم برای مودیان این است که اگر از یک فروشنده یا مجموعه ای خرید کنند اما صورتحساب رسمی و الکترونیکی برای آن ها صادر نشود، تکلیف این خرید چه خواهد بود؟
در گذشته، در برخی موارد امکان ثبت چنین خریدهایی از طریق روش هایی مانند معاملات فصلی یا تعدیلات خریدهای خارج از سامانه وجود داشت. اما با اجرایی شدن مقررات جدید از یکم دی ماه 1404، استفاده از این روش ها برای خریدهایی که فاقد صورتحساب الکترونیکی هستند، محدود یا حذف خواهد شد.
بنابراین، مودیان برای برخورداری از اعتبار مالیاتی خرید، باید از فروشنده صورتحساب الکترونیکی دریافت کنند و اطمینان داشته باشند که صورتحساب مربوطه در چارچوب سامانه مودیان ثبت و قابل پیگیری است.
در نتیجه، از ابتدای دی ماه 1404، صرف داشتن یک فاکتور یا صورتحساب کاغذی برای پذیرش مالیات و عوارض خرید کافی نخواهد بود و مودیان باید فرآیند خرید و دریافت صورتحساب خود را با الزامات سامانه مودیان هماهنگ کنند.
برخی مودیان مالیاتی ممکن است به دلیل شرایط مالی یا وضعیت خاص خود، امکان پرداخت یکجای مالیات و جرایم مربوط به آن را نداشته باشند. به همین دلیل، دولت برای کمک به مودیان و تسهیل روند پرداخت بدهی های مالیاتی، راهکارهایی را در نظر گرفته است. تقسیط بدهی مالیاتی و پرداخت آن در چند مرحله یکی از مهم ترین این راهکارهاست.
در این بخش، ابتدا با نحوه تقسیط بدهی مالیاتی و حداکثر مهلت تقسیط مالیات آشنا می شویم. سپس فرم و نمونه درخواست تقسیط را بررسی می کنیم و در ادامه، شرایط پرداخت قسطی بدهی های مربوط به ارث، مالیات عملکرد و مالیات بر ارزش افزوده را توضیح خواهیم داد.
بر اساس بند 10 بخشنامه «تفویض اختیار تقسیط بدهی و بخشودگی جرایم قابل بخشش» که در چارچوب قانون مالیات های مستقیم و قانون مالیات بر ارزش افزوده صادر شده است، مودی می تواند برای پرداخت بدهی مالیاتی خود درخواست تقسیط ارائه کند.
چنانچه درخواست تقسیط حداکثر تا یک سال پس از پایان مهلت تسلیم اظهارنامه مالیاتی یا سررسید پرداخت مالیات همان سال یا دوره ارائه شود، حداکثر مدت در نظر گرفته شده برای تقسیط مالیات بر ارزش افزوده 9 ماه خواهد بود.
اما اگر مودی پس از پایان این مهلت یک ساله برای تقسیط بدهی اقدام کند، معمولاً به ازای هر ماه تأخیر، یک ماه از مدت تقسیط قابل استفاده کسر خواهد شد. با وجود این، در چنین شرایطی حداکثر مدت تقسیط معمولاً 6 ماه در نظر گرفته می شود. البته تعیین مدت نهایی تقسیط در این موارد بر عهده سازمان امور مالیاتی است.
برای اینکه درخواست تقسیط بدهی مالیاتی مورد موافقت سازمان امور مالیاتی قرار بگیرد، مودی باید شرایط لازم را داشته باشد. مهم ترین این شرایط عبارت اند از:
در ادامه، یک نمونه نامه درخواست تقسیط مالیات ارائه می شود.
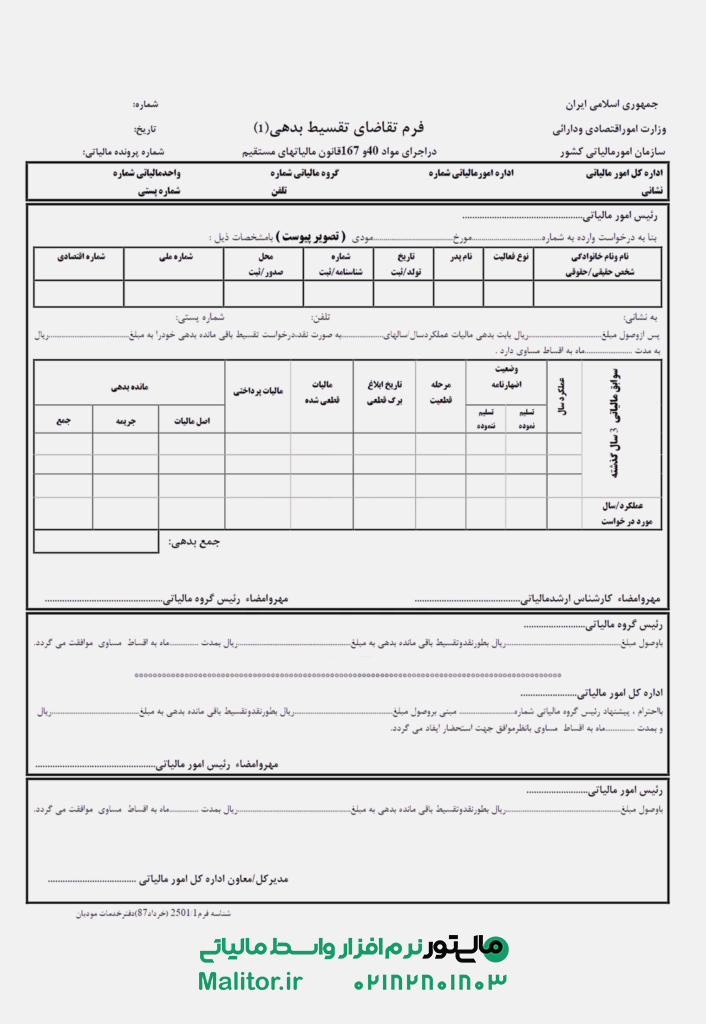
دانلود تصویر نمونه نامه درخواست تقسیط مالیات
با الکترونیکی شدن هرچه بیشتر فرآیندهای مالیاتی، مدیریت به موقع و دقیق صورتحساب ها در سامانه مودیان اهمیت بیشتری پیدا کرده است. یکی از امکانات کاربردی این سامانه، قابلیت «رد خودکار صورتحساب» است که می تواند از تأیید ناخواسته برخی اسناد مالیاتی مانند صورتحساب های اصلاحی، ابطالی و برگشت از فروش جلوگیری کند.
در صورتی که قابلیت رد خودکار صورتحساب ارجاعی فعال باشد، تمامی صورتحساب های ارجاعی شامل صورتحساب ابطالی، اصلاحی و برگشت از فروش که در وضعیت «در انتظار واکنش» قرار دارند، چنانچه تا 30 روز پس از درج در کارپوشه واکنشی نسبت به آن ها ثبت نشود، به شکل خودکار توسط سامانه رد خواهند شد.
فعال کردن این قابلیت در سامانه مودیان از طریق کارپوشه انجام می شود. برای فعال سازی آن، کافی است مراحل زیر را دنبال کنید:
پس از ثبت موفق درخواست، قابلیت رد خودکار صورتحساب برای مودی فعال خواهد شد.
با صدور یک صورتحساب ارجاعی، این صورتحساب در کارپوشه خریدار قرار می گیرد و خریدار از زمان درج آن، 30 روز فرصت دارد تا واکنش خود را در سامانه ثبت کند.
اگر خریدار در این مدت هیچ واکنشی نسبت به صورتحساب نشان ندهد، نتیجه بسته به وضعیت قابلیت رد خودکار به شکل زیر خواهد بود:
در مجموع، رد خودکار صورتحساب یکی از امکانات ساده اما کاربردی سامانه مودیان است که می تواند به کاهش ریسک های مالیاتی، مدیریت بهتر اسناد و افزایش شفافیت فرآیندهای مالیاتی کمک کند. فعال کردن این قابلیت همچنین می تواند احتمال بروز مغایرت در آینده را کاهش دهد و کنترل بیشتری بر صورتحساب های ارجاعی در اختیار مودی قرار دهد.
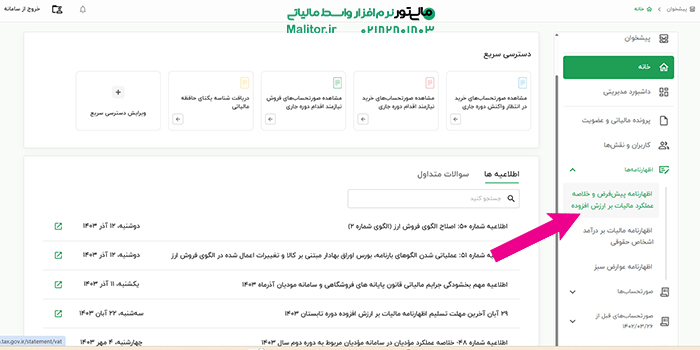
وارد کارپوشه شوید. در منو اظهارنامه پیش فرض و خلاصه عملکرد مالیات بر ارزش افزوده وارد شوید.
امکان ثبت درخواست جهت بررسی «به روزرسانی» و «محاسبه ی مجدد» مقادیر بارگذاری شده از سامانه مؤدیان، از طریق فرم «ارسال بازخورد» برای مؤدیان محترم فراهم شده و در این رابطه نیاز به مراجعه حضوری مؤدیان به ادارات کل امور مالیاتی نخواهد بود.
اطلاعات دستگاه کارتخوان یا درگاه پرداخت الکترونیکی نمایش داده شده و حسب مورد امکان اصلاح یا ویرایش، با درج اطلاعات در قسمت خارج سامانه امکان پذیر می باشد.
اطلاعات خرید و فروش صورتحساب های الکترونیکی اصلی با تاریخ صدور در دوره خلاصه عملکرد با لحاظ آثار مالیاتی مربوط به صورتحساب الکترونیکی ارجاعی برای این صورت حساب ها در جداول (الف) و (ب) نمایش داده شده است.
آثار مالیاتی صورتحساب الکترونیکی ارجاعی که اولین صورتحساب الکترونیکی مرجع آن مربوط به قبل از شروع دوره خلاصه عملکرد باشد؛ در جداول (ج) و (د) نمایش داده شده است.
اطلاعات واردات نمایش داده شده و اصلاح یا ویرایش امکان پذیر می باشد.
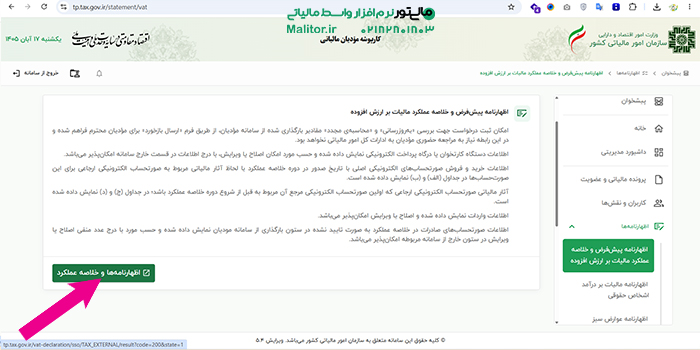
دکمه اظهارنامه و خلاصه عملکرد را فشار دهید و وارد مرحله بعدی شوید.
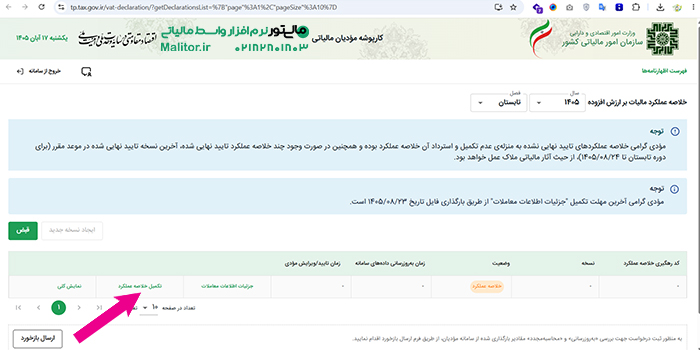
اطلاعات صورتحساب های صادرات در خلاصه عملکرد به صورت تایید نشده در ستون بارگذاری از سامانه مودیان نمایش داده شده و حسب مورد با درج عدد منفی اصلاح یا ویرایش در ستون خارج از سامانه مربوطه امکان پذیر می باشد.
5. «تعدیلات کاهشی فروش بابت صورت حساب ماده 9» برای ثبت صورت حساب های موضوع ماده 9 است که فروش مربوط به آن در بخش فروش خارج از سامانه دوره های قبل ثبت شده است. با ثبت این اطلاعات، مالیات و عوارض پرداختی این صورت حساب ها از بدهی مالیات بر ارزش افزوده دوره جاری کسر می شود. در نظر داشته باشید مجموع مبالغ ثبت شده نباید از سقف باقی مانده مالیات فروش خارج از سامانه دوره صورتحساب بیشتر باشد.
یکی از بخش های زیر را برای مشاهده و مدیریت اطلاعات انتخاب کنید.
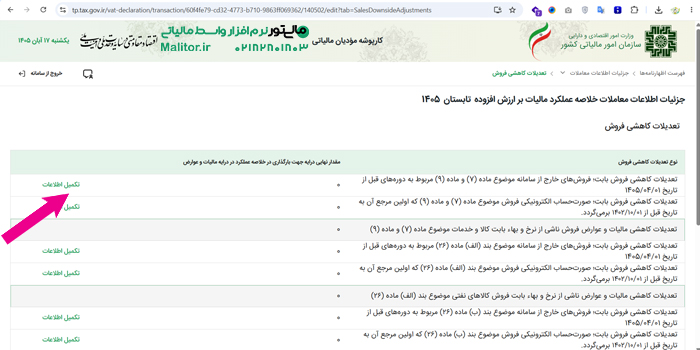
تعدیلات کاهشی مرتبط را بر اساس نیاز تکمیل کنید.
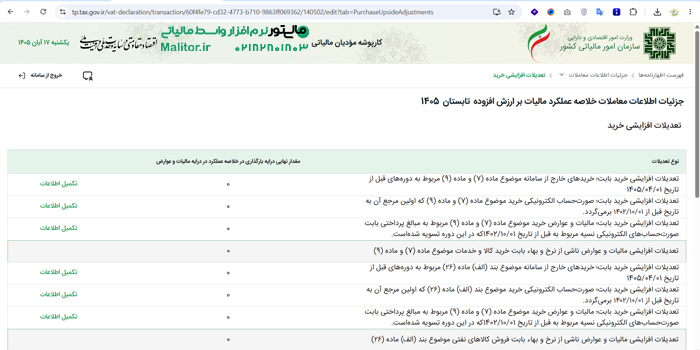
1. تعدیلات افزایشی خرید بابت خریدهای خارج از سامانه موضوع مواد (7) و (9)، مربوط به دوره های قبل از تاریخ 1405/04/01.
2. تعدیلات افزایشی خرید بابت صورت حساب های الکترونیکی خرید موضوع مواد (7) و (9) که اولین مرجع آن ها به تاریخ قبل از 1402/10/01 برمی گردد.
3. تعدیلات افزایشی خرید بابت مالیات و عوارض خرید موضوع مواد (7) و (9)، مربوط به مبالغ پرداختی بابت صورت حساب های الکترونیکی نسیه قبل از تاریخ 1402/10/01 که در این دوره تسویه شده اند.
4. تعدیلات افزایشی مالیات و عوارض ناشی از نرخ و بهای خرید کالا و خدمات موضوع مواد (7) و (9).
5. تعدیلات افزایشی خرید بابت خریدهای خارج از سامانه موضوع بند (الف) ماده (26)، مربوط به دوره های قبل از تاریخ 1405/04/01.
6. تعدیلات افزایشی خرید بابت صورت حساب های الکترونیکی خرید موضوع بند (الف) ماده (26) که اولین مرجع آن ها به تاریخ قبل از 1402/10/01 برمی گردد.
7. تعدیلات افزایشی خرید بابت مالیات و عوارض خرید موضوع بند (الف) ماده (26)، مربوط به مبالغ پرداختی بابت صورت حساب های الکترونیکی نسیه قبل از تاریخ 1402/10/01 که در این دوره تسویه شده اند.
8. تعدیلات افزایشی مالیات و عوارض ناشی از نرخ و بهای فروش کالاهای نفتی موضوع بند (الف) ماده (26).
9. تعدیلات افزایشی خرید بابت خریدهای خارج از سامانه موضوع بند (ب) ماده (26)، مربوط به دوره های قبل از تاریخ 1405/04/01.
10. تعدیلات افزایشی خرید بابت صورت حساب های الکترونیکی خرید موضوع بند (ب) ماده (26) که اولین مرجع آن ها به تاریخ قبل از 1402/10/01 برمی گردد.
11. تعدیلات افزایشی خرید بابت مالیات و عوارض خرید موضوع بند (ب) ماده (26)، مربوط به مبالغ پرداختی بابت صورت حساب های الکترونیکی نسیه قبل از تاریخ 1402/10/01 که در این دوره تسویه شده اند.
12. تعدیلات افزایشی مالیات و عوارض ناشی از نرخ و بهای اجرت ساخت، حق العمل و سود بابت فروش طلا، جواهر و پلاتین موضوع بند (ب) ماده (26).
13. تعدیلات افزایشی خرید بابت خریدهای خارج از سامانه موضوع بند (پ) ماده (26)، مربوط به دوره های قبل از تاریخ 1405/04/01.
14. تعدیلات افزایشی خرید بابت صورت حساب های الکترونیکی خرید موضوع بند (پ) ماده (26) که اولین مرجع آن ها به تاریخ قبل از 1402/10/01 برمی گردد.
15. تعدیلات افزایشی خرید بابت مالیات و عوارض خرید موضوع بند (پ) ماده (26)، مربوط به مبالغ پرداختی بابت صورت حساب های الکترونیکی نسیه قبل از تاریخ 1402/10/01 که در این دوره تسویه شده اند.
16. تعدیلات افزایشی مالیات و عوارض ناشی از نرخ و بهای فروش نوشابه های قندی گازدار و بدون گاز موضوع بند (پ) ماده (26).
17. تعدیلات افزایشی خرید بابت خریدهای خارج از سامانه موضوع بند (ت) ماده (26)، مربوط به دوره های قبل از تاریخ 1405/04/01.
18. تعدیلات افزایشی خرید بابت صورت حساب های الکترونیکی خرید موضوع بند (ت) ماده (26) که اولین مرجع آن ها به تاریخ قبل از 1402/10/01 برمی گردد.
19. تعدیلات افزایشی خرید بابت مالیات و عوارض خرید موضوع بند (ت) ماده (26)، مربوط به مبالغ پرداختی بابت صورت حساب های الکترونیکی نسیه قبل از تاریخ 1402/10/01 که در این دوره تسویه شده اند.
20. تعدیلات افزایشی مالیات و عوارض ناشی از نرخ و بهای فروش سیگار و محصولات دخانی موضوع بند (ت) ماده (26).
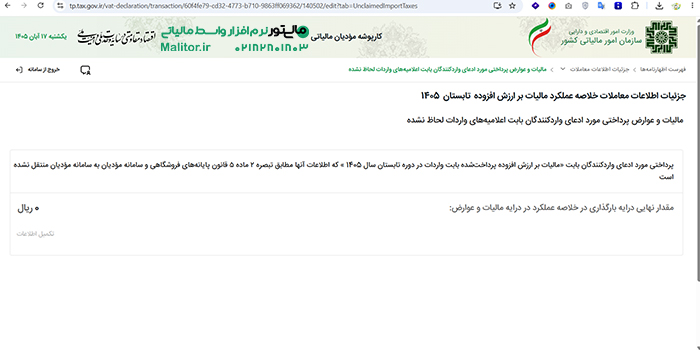
مقدار نهایی درایه بارگذاری در خلاصه عملکرد در درایه مالیات و عوارض: 0 هست و تکمیل اطلاعات فعلا فعال نیست.
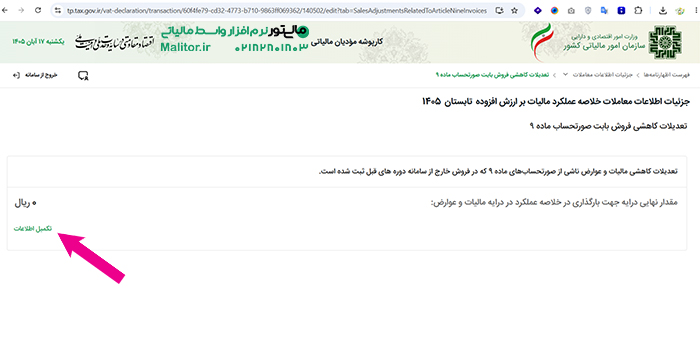
تعدیلات کاهشی مالیات و عوارض ناشی از صورتحساب های ماده 9 که در فروش خارج از سامانه دوره های قبل ثبت شده است.
مقدار نهایی درایه جهت بارگذاری در خلاصه عملکرد در درایه مالیات و عوارض 0 است و تکمیل اطلاعات فعال است.
فهرست بخش ها
الف) اطلاعات فروش
ب) اطلاعات خرید
ج) اعتبار مالیاتی
د) محاسبه مانده بدهی مالیات
1. آیا در دوره تابستان سال 1405 فروش طلا، جواهر و پلاتین داشته اید؟
2. آیا در دوره تابستان سال 1405 بخشی از فروش شما مشمول یارانه های موضوع جزء (ج) تبصره (2) ماده (5) بوده است؟
3. آیا در دوره تابستان سال 1405 اقدام به صادرات کالا و خدمات یا فروش در بورس کالا نموده اید؟
4. آیا در دوره تابستان سال 1405 اقدام به فروش نوشابه های قندی گازدار یا بدون گاز نموده اید؟
5. آیا در دوره تابستان سال 1405 اقدام به فروش کالاهای نفتی موضوع بند (الف) ماده (26) نموده اید؟
6. آیا در دوره تابستان سال 1405 اقدام به فروش سیگار و محصولات دخانی نموده اید؟
7. آیا در دوره تابستان سال 1405 اقدام به فروش کالاهای موضوع تبصره (5) ماده (17) به اشخاص زنجیره آب و برق نموده اید؟
8. آیا در دوره تابستان سال 1405 اقدام به فروش کالاهای موضوع تبصره (5) ماده (17) به اشخاص زنجیره کالای نفتی نموده اید؟
9. آیا در دوره تابستان سال 1405 بابت موارد زیر تعدیلات داشته اید؟
فروش های خارج از سامانه مربوط به دوره های قبل از تاریخ 1405/04/01
صورت حساب الکترونیکی فروش که اولین مرجع آن به تاریخ قبل از 1402/10/01 برمی گردد.
مالیات و عوارض مربوط به مبالغ دریافتی بابت صورت حساب های الکترونیکی نسیه مربوط به قبل از تاریخ 1402/10/01 که در این دوره تسویه شده است.
1. آیا در دوره تابستان سال 1405 خرید طلا، جواهر و پلاتین داشته اید؟
2. آیا در دوره تابستان سال 1405 اقدام به خرید نوشابه های قندی گازدار یا بدون گاز نموده اید؟
3. آیا در دوره تابستان سال 1405 اقدام به خرید کالاهای نفتی موضوع بند (الف) ماده (26) نموده اید؟
4. آیا در دوره تابستان سال 1405 اقدام به خرید سیگار و محصولات دخانی نموده اید؟
5. آیا در دوره تابستان سال 1405 اقدام به واردات کالا و خدمات نموده اید؟
6. آیا در دوره تابستان سال 1405 اقدام به خرید کالاهای موضوع تبصره (5) ماده (17) از اشخاص زنجیره آب و برق نموده اید؟
7. آیا در دوره تابستان سال 1405 اقدام به خرید کالاهای موضوع تبصره (5) ماده (17) از اشخاص زنجیره کالای نفتی نموده اید؟
8. آیا در دوره تابستان سال 1405 بابت موارد زیر تعدیلات داشته اید؟
خریدهای خارج از سامانه مربوط به دوره های قبل از تاریخ 1405/04/01
صورت حساب الکترونیکی خرید که اولین مرجع آن به تاریخ قبل از 1402/10/01 برمی گردد.
مالیات و عوارض مربوط به مبالغ پرداختی بابت صورت حساب های الکترونیکی نسیه مربوط به قبل از تاریخ 1402/10/01 که در این دوره تسویه شده است.
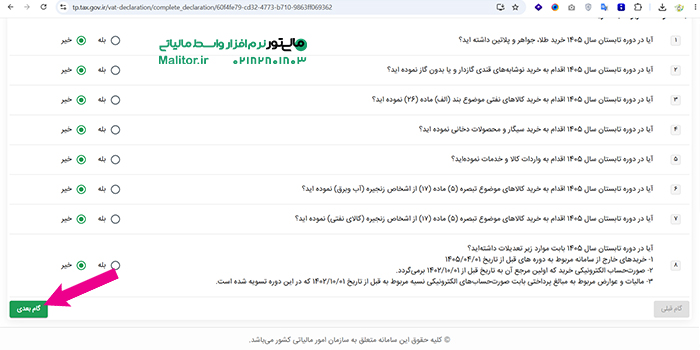
بله یا خیر را انتخاب کنید، وارد مرحله بعد شوید.
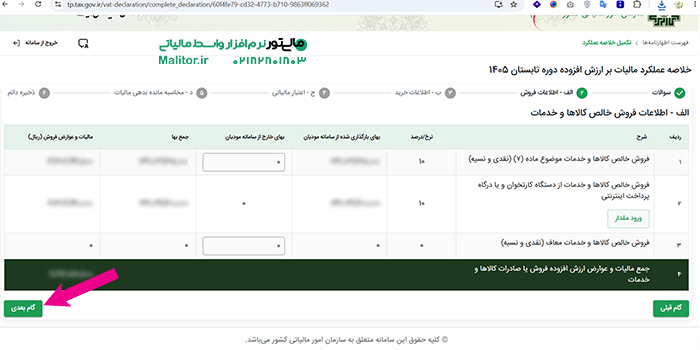
اطلاعات فروش را مشاهده و وارد گام بعدی شوید.در ورود مقدار میتوانید عدد دوبله را بصورت منفی وارد کنید تا کسر شود.
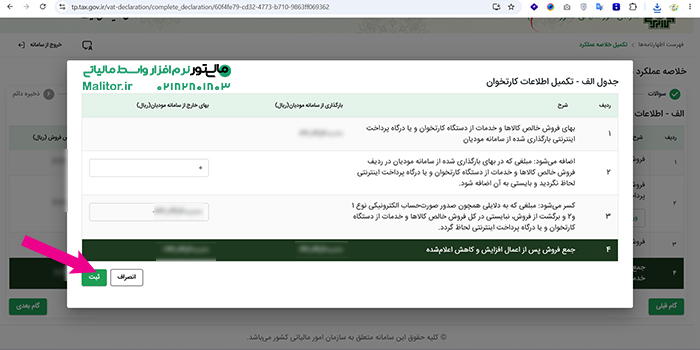
ثبت و وارد گام بعدی شوید.
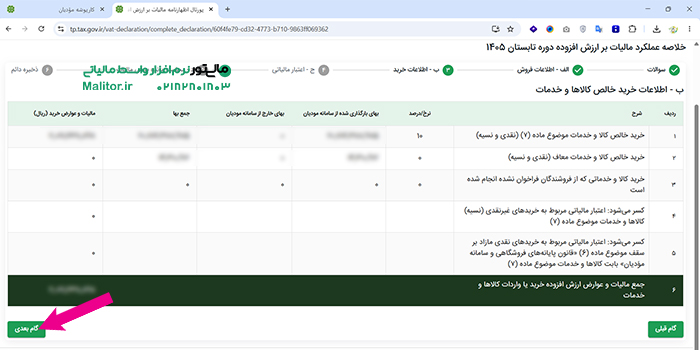
اطلاعات خرید را مشاهده و وارد گام بعدی شوید.
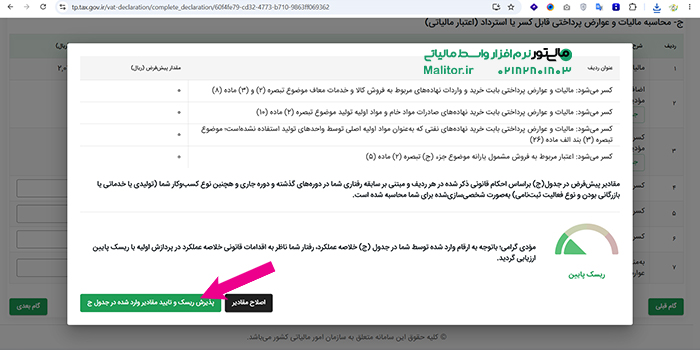
پذیرش ریسک و تایید مقادیر وارد شده در جدول ج را تایید و وارد گام بعدی شوید.
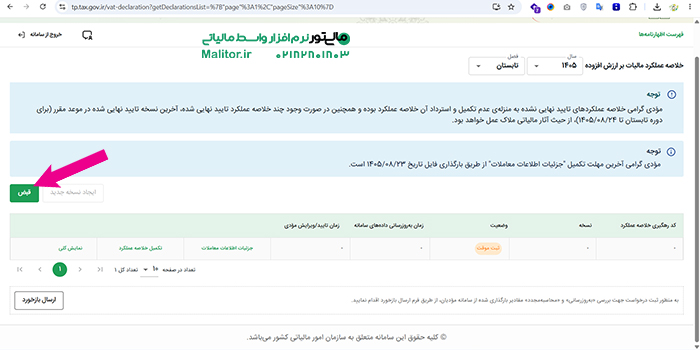
قبض را صادر و مراحل پرداخت آنلاین را سپری کنید.
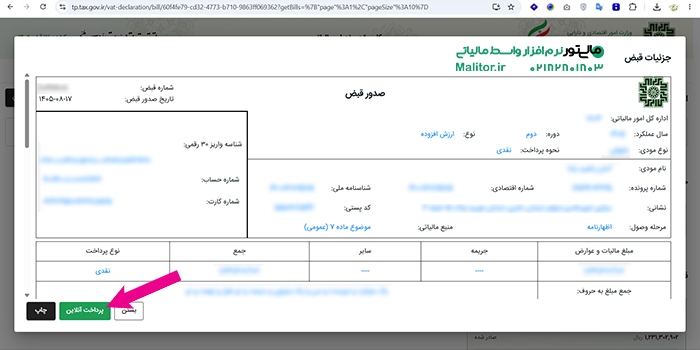
مشاهده جزییات قبض و پرداخت آنلاین را بزنید.


