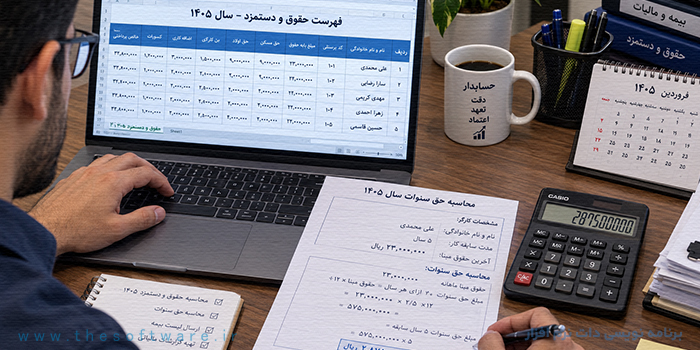
حق سنوات یا مزایای پایان کار، یکی از مزایای قانونی و مهم برای کارگران و کارکنان مشمول قانون کار است. این مبلغ در زمان پایان همکاری، بازنشستگی، ازکارافتادگی، فوت، استعفا یا سایر شرایط خاتمه رابطه کاری به فرد تعلق می گیرد.
به طور کلی، حق سنوات معادل یک ماه آخرین مزد ثابت کارگر به ازای هر سال سابقه کار در نظر گرفته می شود. بنابراین برخلاف برخی مزایای حقوقی که ممکن است سقف مشخصی داشته باشند، برای حق سنوات سقف پرداخت مشخصی تعیین نشده و مبنای آن آخرین حقوق و مدت اشتغال فرد است.
کارفرما می تواند سنوات را در زمان پایان همکاری و تسویه حساب پرداخت کند یا مطابق شرایط و رویه مجموعه، آن را در پایان هر سال به کارکنان بپردازد.
برای مثال، اگر فردی 5 سال در یک مجموعه مشغول به کار باشد و آخرین حقوق پایه او 10 میلیون تومان باشد، مبلغ سنوات مربوط به کل دوره پنج ساله او می تواند معادل 50 میلیون تومان باشد.
حق سنوات یکی از مزایای قانونی پایان خدمت است که در قانون کار برای جبران بخشی از خدمات و سابقه کاری کارگران در نظر گرفته شده است.
مطابق ماده 24 قانون کار، در پایان رابطه کاری، کارفرما باید به ازای هر سال سابقه کار، مبلغی معادل یک ماه آخرین حقوق یا مزد کارگر را به عنوان مزایای پایان کار پرداخت کند. اگر مدت اشتغال فرد کمتر از یک سال باشد نیز سنوات به نسبت مدت کارکرد محاسبه خواهد شد.
به همین دلیل، حق سنوات تنها مختص افرادی نیست که چندین سال در یک شرکت کار کرده اند؛ حتی افرادی که کمتر از یک سال سابقه دارند نیز متناسب با مدت اشتغال خود مشمول این مزایا می شوند.
حق سنوات در واقع مبلغی است که هنگام پایان همکاری می تواند به کارگر در دوران انتقال از یک شغل به شغل دیگر یا در زمان بازنشستگی کمک مالی کند.
یکی از مهم ترین نکاتی که در بحث حقوق و دستمزد باید به آن توجه کرد، تفاوت میان حق سنوات و پایه سنوات است.
این دو عنوان اگرچه از نظر نام شبیه یکدیگر هستند، اما یک مفهوم ندارند.
حق سنوات
حق سنوات همان مزایای پایان کار است که معمولاً هنگام خاتمه همکاری محاسبه و پرداخت می شود. میزان آن برای هر سال سابقه، معادل یک ماه آخرین مزد ثابت فرد خواهد بود.
پایه سنوات
پایه سنوات مبلغی است که در طول دوره اشتغال و در چارچوب مقررات دستمزدی به کارگرانی که شرایط لازم را دارند تعلق می گیرد. این مبلغ در حقوق ماهانه فرد لحاظ می شود و با حق سنوات پایان کار تفاوت دارد.
بنابراین نباید پایه سنوات ماهانه را با مبلغ سنواتی که در زمان تسویه حساب پرداخت می شود یکی دانست.
به طور کلی کارگران مشمول قانون کار، در صورت داشتن رابطه کاری و پایان همکاری، از مزایای پایان کار برخوردار می شوند.
یکی از برداشت های اشتباه درباره سنوات این است که اگر کارگر خودش استعفا دهد یا کار را ترک کند، دیگر حق سنوات به او تعلق نمی گیرد. صرف ترک کار یا استعفا به این معنی نیست که سابقه و مزایای قانونی فرد از بین می رود و میزان سنوات باید براساس مدت کارکرد و مقررات مربوط محاسبه شود.
همچنین نوع قرارداد به تنهایی باعث حذف حق سنوات نمی شود. کارگران دارای قرارداد دائم، موقت یا سایر قراردادهای مشمول قانون کار، در صورت وجود شرایط قانونی، از این مزایا برخوردار خواهند بود.
بله. یکی از پرسش های رایج درباره سنوات این است که آیا کارگری که کمتر از یک سال در یک مجموعه کار کرده است نیز مشمول سنوات می شود یا خیر.
در صورتی که رابطه کاری فرد مشمول قانون کار باشد، سنوات برای مدت کارکرد او به نسبت محاسبه می شود. بنابراین برای دریافت سنوات، الزاماً نباید یک سال کامل در مجموعه کار کرده باشید.
برای نمونه، اگر فردی 6 ماه کار کرده باشد، مبلغ سنوات او براساس مدت شش ماهه فعالیت محاسبه خواهد شد.
به همین ترتیب، اگر کارکرد فرد بر اساس روز مشخص باشد، می توان مبلغ سنوات را متناسب با تعداد روزهای اشتغال محاسبه کرد.
مبنای محاسبه سنوات، آخرین مزد ثابت و مدت کارکرد فرد است.
اگر فرد یک سال کامل کار کرده باشد، مبلغ سنوات یک سال او برابر با یک ماه مزد ثابت خواهد بود.
در صورتی که مدت کار کمتر از یک سال باشد، سنوات به نسبت روزها یا ماه های کارکرد محاسبه می شود.
فرمول کلی را می توان به شکل زیر در نظر گرفت:
| مبنای محاسبه | فرمول محاسبه حق سنوات | مناسب برای |
|---|---|---|
| تعداد ماه های کارکرد | (مزد ثابت روزانه × 30 ÷ 12) × تعداد ماه های کارکرد | زمانی که تعداد ماه های کارکرد مشخص باشد |
| تعداد روزهای کارکرد | (مزد ثابت روزانه × 30 ÷ 365) × تعداد روزهای کارکرد | زمانی که تعداد دقیق روزهای کارکرد مشخص باشد |
به این ترتیب، مبلغ سنوات برای فردی که کمتر از یک سال سابقه دارد نیز براساس مدت واقعی اشتغال محاسبه خواهد شد.
مهم ترین موضوع در محاسبه سنوات، تشخیص مزد مبنا یا مزد ثابت مشمول محاسبه است.
برای محاسبه مزایای پایان کار، آخرین مزد فرد اهمیت دارد. بنابراین نمی توان برای همه کارکنان یک مبلغ ثابت به عنوان سنوات تعیین کرد.
برای مثال، اگر حقوق ثابت یک کارگر بیشتر از حداقل دستمزد باشد، مبلغ سنوات او نیز باید متناسب با حقوق ثابت و سابقه کاری محاسبه شود.
همچنین مزایایی مانند حق مسکن، کمک هزینه اقلام مصرفی و حق اولاد را نباید بدون بررسی مقررات مربوط، به صورت خودکار جزو مبنای محاسبه سنوات در نظر گرفت.
حداقل مبلغ سنوات برای کارگری که حداقل بگیر است و یک سال کامل سابقه کار دارد، براساس حداقل مزد مصوب همان سال محاسبه می شود.
در ارقام مطرح شده برای سال 1405، حداقل سنوات یک سال کامل برابر با 166٬255٬488ریال اعلام شده است.
این مبلغ مربوط به فردی است که مبنای حقوق او حداقل مزد قانونی باشد.
برای کارکنانی که حقوق ثابت بالاتری دریافت می کنند، نمی توان همین عدد را به عنوان سنوات قطعی در نظر گرفت؛ زیرا سنوات باید بر مبنای آخرین مزد ثابت و مدت کارکرد فرد محاسبه شود.
حق سنوات برخلاف عیدی، سقف مشخصی از نظر مبلغ ندارد.
در نتیجه نمی توان یک حداکثر ثابت برای تمام کارگران تعیین کرد. مبلغ نهایی سنوات به عواملی مانند آخرین مزد ثابت و تعداد سال های سابقه کار فرد بستگی دارد.
برای مثال، اگر دو کارگر سابقه یکسانی داشته باشند اما حقوق ثابت آن ها متفاوت باشد، مبلغ سنوات آن ها نیز لزوماً یکسان نخواهد بود.
بنابراین هرچه آخرین مزد ثابت فرد بیشتر باشد، مبلغ سنوات مربوط به هر سال سابقه نیز افزایش پیدا می کند.
محاسبه سنوات با مثال
فرض کنیم یک کارگر آخرین مزد پایه ماهانه خود را به میزان 10 میلیون تومان دریافت می کند و پنج سال سابقه کار دارد.
| عنوان | مقدار | نحوه محاسبه |
|---|---|---|
| آخرین مزد پایه ماهانه | 10 میلیون تومان | مبنای محاسبه سنوات |
| سابقه کار | 5 سال | 5 سال کارکرد |
| سنوات یک سال | 10 میلیون تومان | یک ماه حقوق ثابت |
| سنوات پنج سال | 50 میلیون تومان | 5 × 10 میلیون تومان |
البته در محاسبه واقعی، باید شرایط قرارداد، مدت دقیق اشتغال، مزد ثابت و پرداخت های سنواتی قبلی نیز بررسی شود.
برای فردی که کمتر از یک سال در یک مجموعه فعالیت داشته است، مبلغ سنوات متناسب با میزان کارکرد محاسبه می شود.
برای نمونه، اگر شخصی 180 روز در یک سال کار کرده باشد، می توان سنوات او را براساس تعداد روزهای کارکرد محاسبه کرد:
سنوات = مزد ثابت روزانه × 30 ÷ 365 × 180
عدد به دست آمده، مبلغ سنوات متناسب با مدت کارکرد فرد خواهد بود.
این روش برای افرادی که مدت اشتغال آن ها به صورت روزانه محاسبه می شود، کاربرد بیشتری دارد.
در مورد زمان پرداخت سنوات، شرکت ها ممکن است روش های متفاوتی داشته باشند.
برخی کارفرمایان مبلغ سنوات را در پایان هر سال پرداخت می کنند و برخی دیگر آن را در حساب های مربوط به مزایای پایان خدمت نگهداری کرده و در زمان پایان همکاری با کارگر تسویه می کنند.
در هر دو حالت، نکته اصلی این است که مزایای قانونی کارگر براساس مقررات محاسبه و پرداخت شود.
اگر سنوات سال های گذشته پرداخت نشده باشد، مبالغ مربوط به سابقه فرد باید هنگام تسویه با توجه به ضوابط و آخرین مزد قابل محاسبه بررسی شود.
حق سنوات معمولاً در زمان خاتمه رابطه کاری و تسویه حساب با کارگر مورد محاسبه قرار می گیرد.
خاتمه همکاری می تواند به دلایل مختلفی اتفاق بیفتد؛ از جمله:
مبنای محاسبه در همه این شرایط یکسان نیست و باید علت خاتمه قرارداد و مقررات مربوط به آن بررسی شود.
| شرایط پایان همکاری | مبنای کلی محاسبه |
|---|---|
| پایان قرارداد | براساس مدت کار و آخرین مزد |
| بازنشستگی | براساس سابقه و آخرین مزد مشمول |
| ازکارافتادگی | مطابق مقررات مربوط به پایان خدمت |
| استعفا | براساس سابقه و مقررات قانون کار |
| اخراج | براساس شرایط قانونی و مدت خدمت |
| فوت کارگر | پرداخت مزایای قانونی به وراث |
| قرارداد کمتر از یک سال | متناسب با مدت کارکرد |
پایه سنوات مبلغی است که طبق مصوبات و بخشنامه های دستمزدی به کارگران واجد شرایط تعلق می گیرد.
این مبلغ با حق سنوات پایان خدمت تفاوت دارد و در طول اشتغال فرد در حقوق و دستمزد او مورد توجه قرار می گیرد.
کارگرانی که شرایط لازم را داشته باشند، پس از تکمیل مدت سابقه مقرر، مشمول پایه سنوات می شوند. نوع قرارداد به تنهایی نمی تواند دلیل حذف این مزیت باشد.
پایه سنوات در طول سال می تواند در محاسبات حقوق ماهانه فرد اثر داشته باشد و باید در فیش حقوقی نیز به شکل صحیح منعکس شود.
در ارقام اعلام شده برای سال 1405، مبلغ پایه سنوات روزانه 166٬667ریال در نظر گرفته شده است.
با توجه به تعداد روزهای ماه، این مبلغ در حقوق ماهانه فرد اثر می گذارد و مبلغ ماهانه آن در حدود 5 میلیون ریال خواهد بود.
با این حال، برای محاسبه دقیق حقوق هر فرد باید تعداد روزهای کارکرد، شرایط شمول و مقررات دستمزدی همان سال مورد بررسی قرار گیرد.
پایه سنوات برای کارگران مشمول قانون کار که شرایط تعیین شده برای دریافت آن را دارند، در نظر گرفته می شود.
یکی از تصورات اشتباه این است که پایه سنوات فقط مخصوص حداقل بگیران است. در حالی که برخورداری از پایه سنوات صرفاً به حداقل بگیر بودن محدود نمی شود و کارگران دارای حقوق بالاتر نیز در صورت داشتن شرایط لازم می توانند مشمول آن باشند.
همچنین رسمی یا غیررسمی بودن قرارداد به تنهایی باعث حذف پایه سنوات نمی شود.
بنابراین هنگام محاسبه حقوق و دستمزد، سابقه فرد و مقررات مربوط به پایه سنوات باید بررسی شود.
برای جلوگیری از اشتباه، بهتر است این دو مفهوم را جداگانه بررسی کنیم:
| پایه سنوات | حق سنوات |
|---|---|
| بخشی از مزایای مربوط به حقوق و دستمزد است | مزیت پایان کار محسوب می شود |
| در طول اشتغال مورد محاسبه قرار می گیرد | معمولاً در پایان همکاری تسویه می شود |
| مبلغ آن طبق مصوبات مزدی تعیین می شود | براساس آخرین مزد و سابقه محاسبه می شود |
| با سابقه و شرایط شمول ارتباط دارد | به مدت خدمت و آخرین مزد وابسته است |
این تفاوت اهمیت زیادی دارد؛ زیرا استفاده از عبارت «سنوات» برای هر دو مورد می تواند باعث اشتباه در محاسبات حقوق و دستمزد شود.
قانون پرداخت پایه سنوات از سال 92 تغییر کرد که جدول مستقلی باتوجه به شمول قسمت پایه سنوات بخشنامه مزد 92 به سابقه سال 91، برای این سال ها تهیه شده است. هم چنین این جدول خوانایی بهتری نسبت به جدول تصاعدی 30ساله دارد.
| سال محاسبه سال استفاده | 1390 | 1391 | 1392 | 1393 | 1394 | 1395 | 1396 | 1397 | 1398 | 1399 | 1400 | 1401 | 1402 | 1403 | 1404 | 1405 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 1405 | 1,372,459 | 1,766,478 | 1,725,521 | 1,674,646 | 1,588,334 | 1,554,278 | 1,384,760 | 1,275,729 | 1,234,922 | 986,431 | 798,885 | 600,403 | 386,956 | 346,666 | — | |
| 1404 | 979,899 | 1,059,560 | 757,652 | 693,855 | 977,797 | 933,353 | 839,770 | 764,871 | 672,956 | 569,977 | 335,530 | 299,199 | 78,401 | 99,000 | — | |
| 1403 | 778,377 | 377,588 | 743,044 | 715,799 | 668,781 | 577,056 | 656,999 | 554,335 | 431,290 | 353,800 | 285,774 | 155,000 | 7,000 | — | ||
| 1402 | 699,977 | 567,529 | 551,819 | 539,433 | 490,846 | 457,000 | 456,587 | 359,299 | 302,754 | 227,637 | 142,770 | 7,000 | — | |||
| 1401 | 522,543 | 441,776 | 389,585 | 374,617 | 343,777 | 324,834 | 377,477 | 339,645 | 282,385 | 135,999 | 7,000 | — | ||||
| 1400 | 355,755 | 369,939 | 337,866 | 334,334 | 304,828 | 304,908 | 293,675 | 88,666 | 46,666 | — | ||||||
| 1399 (14-12) | 154,548 | 158,977 | 158,776 | 140,000 | 127,773 | 165,676 | 182,577 | 90,666 | 22,333 | — | ||||||
| 1399 (11-1) | 82,858 | 183,487 | 176,744 | 166,400 | 157,703 | 137,580 | 107,757 | 88,655 | 58,333 | — | ||||||
| 1398 | 67,045 | 104,279 | 112,988 | 94,500 | 77,277 | 64,750 | 52,847 | 73,333 | — | |||||||
| 1397 | 88,846 | 76,055 | 74,673 | 63,377 | 48,317 | 24,577 | 77,000 | — | ||||||||
| 1396 | 54,587 | 53,456 | 48,337 | 49,967 | 28,994 | 7,000 | — | |||||||||
| 1395 | 36,588 | 37,550 | 28,688 | 31,999 | 7,000 | — | ||||||||||
| 1394 | 33,785 | 29,781 | 18,556 | 7,000 | — | |||||||||||
| 1393 | 13,440 | 8,390 | 7,000 | — | ||||||||||||
| 1392 | 5,750 | 3,000 | — | |||||||||||||
| 1391 | 2,500 | — | ||||||||||||||
| 1390 | — |
تغییر کارفرما به تنهایی به معنی از بین رفتن حقوق قانونی کارگر نیست.
اگر رابطه کاری و سابقه فرد در شرایطی قرار داشته باشد که مشمول مقررات سنوات شود، موضوع باید براساس قوانین و شرایط انتقال یا خاتمه رابطه کاری بررسی شود.
همچنین نباید صرفاً به دلیل تغییر نوع قرارداد یا تغییر کارفرما، مزایای قانونی کارگر نادیده گرفته شود.
کارگران فصلی نیز با توجه به مدت کارکرد خود می توانند مشمول مزایای قانونی پایان کار باشند.
در این حالت، میزان سنوات براساس مدت فعالیت و مقرراتی که برای کارگران فصلی در نظر گرفته شده است محاسبه می شود.
بنابراین برای کارگری که تنها بخشی از سال مشغول به کار بوده، مبلغ سنوات باید متناسب با مدت واقعی اشتغال تعیین شود.
در برخی موارد، سابقه کاری و پایه سنواتی فرد در طول سال های فعالیت می تواند باعث ایجاد تفاوت در مبلغ مزایای مزدی شود.
به همین دلیل، برای کارکنانی که چندین سال سابقه دارند، محاسبه سنوات و پایه سنوات باید براساس سابقه دقیق آن ها انجام شود.
برای مثال، اگر سال 1404 چهارمین سال فعالیت فرد در یک کارگاه باشد، علاوه بر مبلغ مربوط به سال جاری، سوابق قبلی نیز باید در محاسبات مربوط به حقوق و مزایا در نظر گرفته شود.
به همین دلیل استفاده از یک عدد ثابت برای تمام کارکنان، روش مناسبی برای محاسبه سنوات نیست.
سنوات ارفاقی با سنوات پایان خدمت تفاوت دارد.
سنوات ارفاقی به مدتی از سابقه گفته می شود که در شرایط خاص و با مجوز مراجع ذی صلاح به سابقه خدمت فرد اضافه می شود و ممکن است در تعیین حقوق بازنشستگی یا وظیفه مورد استفاده قرار گیرد.
این نوع سنوات در موارد و گروه های خاصی مانند برخی مشاغل سخت و زیان آور و بعضی گروه های دارای شرایط ویژه مطرح می شود.
بنابراین نباید سنوات ارفاقی را با حق سنوات یا مزایای پایان کار یکسان دانست.
در برخی شرایط، کارگر می تواند درخواست پرداخت مزایای مربوط به سابقه کار خود را مطرح کند.
پرداخت سنوات پیش از پایان رابطه کاری، تابع شرایط و مقررات مربوط است و نمی توان برای همه کارکنان یک قاعده یکسان در نظر گرفت.
در صورتی که شرایط قانونی برای پرداخت سنوات فراهم باشد، مبلغ آن براساس سابقه کار و آخرین مزد قابل محاسبه خواهد بود.
برای محاسبه صحیح سنوات در سال 1405، نکات زیر اهمیت زیادی دارند:
نحوه برخورد مالیاتی با مزایای پایان کار به شرایط پرداخت آن بستگی دارد.
در حالت کلی، مبالغی که بابت مزایای پایان خدمت و در زمان خاتمه همکاری به کارگر پرداخت می شود، از نظر مالیاتی شرایط متفاوتی با حقوق ماهانه دارد و باید مطابق مقررات مالیاتی مربوط بررسی شود.
بنابراین بهتر است هنگام تنظیم لیست حقوق و تسویه حساب، وضعیت مالیاتی مبلغ سنوات نیز مطابق قوانین جاری بررسی شود.
حق سنوات و مزایای پایان خدمت، از نظر مقررات بیمه ای با حقوق و مزایای مستمر تفاوت دارد و معمولاً در زمره اقلامی قرار می گیرد که مشمول کسر حق بیمه نیستند.
با این حال، برای ثبت حسابداری و تهیه لیست حقوق، باید نوع پرداخت و مقررات جاری سازمان تأمین اجتماعی بررسی شود.
حق سنوات یکی از مزایای قانونی کارگران است که در پایان رابطه کاری یا مطابق شرایط قانونی پرداخت می شود.
مبنای کلی آن، یک ماه آخرین مزد ثابت به ازای هر سال سابقه کار است. اگر مدت اشتغال کمتر از یک سال باشد، مبلغ سنوات براساس میزان واقعی کارکرد محاسبه خواهد شد.
از طرف دیگر، پایه سنوات با حق سنوات تفاوت دارد. پایه سنوات بخشی از مزایای مربوط به حقوق و دستمزد است که به کارگران واجد شرایط تعلق می گیرد، در حالی که حق سنوات یا مزایای پایان کار بیشتر در زمان خاتمه همکاری مورد محاسبه قرار می گیرد.
برای سال 1405 نیز هنگام محاسبه سنوات باید به آخرین مزد، مدت کارکرد، سابقه فرد، مبالغ پرداخت شده قبلی و آخرین مقررات و بخشنامه های وزارت تعاون، کار و رفاه اجتماعی توجه کرد.
حق سنوات چیست؟
حق سنوات یا مزایای پایان کار، مبلغی است که براساس سابقه کار و آخرین مزد فرد در پایان رابطه کاری به او تعلق می گیرد.
حق سنوات 1405چقدر است؟
مبلغ سنوات برای همه افراد یکسان نیست و به آخرین مزد ثابت و مدت سابقه کاری بستگی دارد. برای کارگر حداقل بگیر با یک سال سابقه، حداقل مبلغ سنوات براساس حداقل مزد همان سال محاسبه می شود.
آیا به کارگر کمتر از یک سال سنوات تعلق می گیرد؟
بله. سنوات برای مدت کمتر از یک سال نیز متناسب با تعداد ماه ها یا روزهای کارکرد قابل محاسبه است.
تفاوت پایه سنوات و حق سنوات چیست؟
پایه سنوات بخشی از مزایای مزدی در طول اشتغال است، اما حق سنوات به عنوان مزایای پایان کار و براساس سابقه و آخرین مزد محاسبه می شود.
آیا حق سنوات سقف دارد؟
خیر؛ برای حق سنوات سقف ثابتی مانند سقف عیدی تعیین نشده است و مبلغ آن با توجه به آخرین مزد و سابقه فرد مشخص می شود.
آیا کارگر با استعفا سنوات می گیرد؟
استعفا به خودی خود به معنای از بین رفتن سابقه و مزایای قانونی فرد نیست و سنوات باید مطابق مقررات و شرایط پایان همکاری محاسبه شود.
پایه سنوات 1405چقدر است؟
در ارقام اعلام شده برای سال 1405، پایه سنوات روزانه 166٬667 ریال اعلام شده است؛ مبلغ دقیق پرداختی باید براساس روزهای کارکرد و مقررات دستمزدی همان سال محاسبه شود.
آیا پایه سنوات فقط به حداقل بگیران تعلق دارد؟
خیر. مشمول شدن پایه سنوات صرفاً به حداقل بگیر بودن محدود نیست و کارگران واجد شرایط با حقوق بالاتر نیز می توانند مشمول آن باشند.
آیا حق سنوات مشمول بیمه و مالیات است؟
مزایای پایان خدمت از نظر بیمه و مالیات با حقوق ماهانه تفاوت دارد و وضعیت آن باید براساس مقررات جاری در زمان پرداخت بررسی شود.


